«O monopolio privado é rara vez completo e aínda máis raramente de longa duración ou capaz de ignorar a competencia potencial.» — F. A. Hayek, Camiño de servidume (1944).
Un non sae do seu asombro cando escoita os grandes voceiros de todos os Estados falar sobre a "necesidade de impedir os monopolios" ou "a necesidade de regular o mercado" para evitar a súa aparición. A ironía radica na definición que Weber (1919/2019) legou á socioloxía política cando definiu o Estado como «[...] aquela comunidade humana que, dentro duns determinados límites territoriais, reclama con éxito para si o monopolio da violencia física lexítima» (p. 31).
A contradición case burlesca entre ambas as ideas resulta paradoxal. Reclámase á vez a virtude do monopolio estatal, pero desprézase a figura do monopolio comercial. Este tipo de afirmacións suscitan unha serie de dúbidas fundamentais:
Que é un monopolio?
Como se produce un monopolio?
Teñen razón os intervencionistas e os neoclásicos? Deberiamos regular os monopolios?
Que perpetúa un monopolio?
Polo tanto, debemos facer unha análise da pregunta, porque as súas conclusións determinarán as políticas públicas que han de ser adoptadas por parte dos gobernos e, consonte a isto, os efectos que os cidadáns, como consumidores e contribuíntes, teremos que soportar.
1. Que é un monopolio?
O problema da definición
Que é un monopolio? Se nos limitamos a dar a definición estrita que coñecemos (a etimolóxica), isto é, un só vendedor, lévanos á inexorable conclusión de que todos somos monopolistas na nosa acción.
En efecto, sabemos que os bens non son estritamente homoxéneos entre si, polo que en última instancia, calquera vendedor é vendedor exclusivo do ben que prové. O vendedor de cadeiras A é monopolista de cadeiras A e o vendedor de cadeiras B é monopolista de cadeiras B. Ambos os bens son, na súa natureza, bens distintos.
Non obstante, esta non é a concepción que adoitamos entender cando escoitamos a palabra "monopolio". Máis ben, imaxinamos un suxeito sinistro que vende algo sen substituto a prezos desorbitados. Este é o concepto de "monopolio" que nos interesa.
2. Como se produce un monopolio?
A economía neoclásica e a teoría da organización industrial (Tirole, 1988), ao ir intuíndo esta nova definición do monopolio, desenvolveron unha teoría sobre a formación do mesmo. Habitualmente, cando un vendedor reduce a contía do produto que ofrece sen que se reduza a demanda, a competencia adquire esa cota de mercado. Non obstante, de dárense as condicións para que o vendedor poida reducir a produción elevando o prezo sen que a demanda efectiva se desprace á competencia, o prezo obtido chámase "prezo de monopolio".
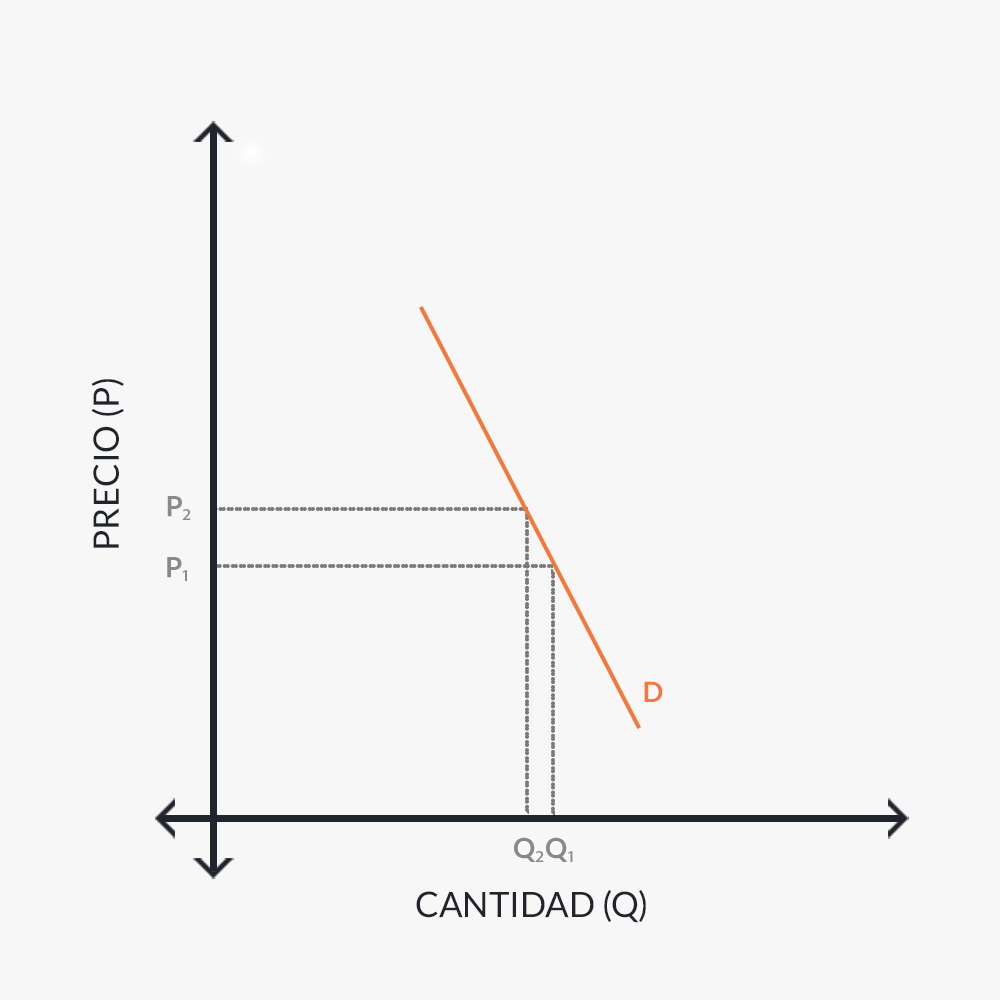
Cal é a condición para que se dea esta situación? A presenza duns niveis de demanda inelástica (aínda que lembremos que este non é o único factor). A elasticidade da demanda indícanos como de sensible é a cantidade demandada á variación nos prezos. Unha demanda inelástica implica que aínda que o prezo aumente ou diminúa, as variacións na demanda son escasas. Matematicamente, un ben é inelástico se cumpre a condición:
Sendo Ed a elasticidade do prezo da demanda, que se calcula como a razón da variación porcentual da cantidade demandada respecto do prezo:
En termos máis sinxelos, nunha situación de demanda inelástica, un único vendedor pode modificar os prezos notablemente á alza, sen sufrir graves perdas na cantidade demandada polos consumidores. O vendedor A pode aumentar o prezo das súas cadeiras 30 € (por poñer un prezo) sen que os consumidores despracen o seu consumo.
O modelo neoclásico do monopolio
Vexamos un exemplo sinxelo de como observaban os neoclásicos o concepto de monopolio e onde están as súas máis importantes obxeccións. Imaxinemos unha empresa que vende cadeiras. Cantas máis cadeiras quere vender, menor ten que ser o prezo:
Cadeiras vendidas (Q) | Prezo por cadeira (P) | Ingreso Total (IT=P×Q) | Ingreso Marxinal (IMg) |
1 | 9 € | 9 € | 9 € |
2 | 8 € | 16 € | 7 € |
3 | 7 € | 21 € | 5 € |
4 | 6 € | 24 € | 3 € |
Vexámolo pouco a pouco. Se a empresa quere vender 2 cadeiras, véndeas a 8 € e ingresa 16 €, pero se vende 3 cadeiras, tenas que vender a 7 € e ingresar 21 €. Polo tanto, o que realmente gaña da terceira cadeira é:
Aquí está a primeira diferenza entre o monopolista e a competencia perfecta (situación de mercado ideal e teórica na que ningunha empresa nin consumidor pode influír no prezo dos produtos), o ingreso marxinal do monopolista é sempre menor ca o prezo de venda:
Toda empresa sempre buscará, monopolista ou non, producir unidades adicionais ata que o ingreso pola última unidade sexa igual ao custo marxinal de producila, é dicir:
No monopolio, o ingreso é inferior ao prezo, polo que cando o monopolista busca IMg = CMg, o prezo final queda por riba do custo marxinal:
Mentres que en competencia perfecta:
O resultado do modelo
No modelo neoclásico, o monopolista, ao enfrontarse a unha demanda descendente, elixe a cantidade que maximiza o seu beneficio e, no caso estándar, dita cantidade é inferior á que se obtería baixo competencia perfecta. O prezo que o monopolista cobra é o que se chama "prezo de monopolio", que sempre é superior ao "prezo competitivo".
Nota: Pola natureza deste ensaio, o modelo neoclásico foi explicado da forma máis simple posible. Cremos ter feito un labor intelectualmente xusto ao que o modelo pretende ilustrar, aínda que debe lembrarse que a explicación posúe un trasfondo matemático máis complexo e matizado.
3. Teñen razón os neoclásicos? Deberiamos regular os monopolios?
A conclusión habitual á que chegan os neoclásicos é clara: o monopolio pode xerar unha asignación menos eficiente que a competencia perfecta e, por iso, pode analizarse como unha forma de fallo de mercado. Consonte a isto, o Estado ten que entrar a corrixir ese fallo de xeito que o monopolista se axuste ao "prezo competitivo". Non obstante, a economía é unha desas poucas ciencias onde as solucións aos problemas son tantas como economistas hai.
En 1962, o economista austríaco Murray Rothbard publica Man, Economy, and State (1962/2009), unha obra de máis de 1500 páxinas nos seus tres volumes, que pretendeu actualizar e sistematizar sinteticamente a monumental A Acción humana de Mises. No capítulo 10, "Monopoly and Competition", Rothbard desenvolve unha das máis importantes críticas ao esquema neoclásico de equilibrio estático, formulando non só unha dúbida sobre a coherencia das premisas, senón toda unha explicación do fenómeno do monopolio.
O prezo competitivo, cal debería ser?
Para determinar que o monopolista establece un prezo de monopolio, primeiro debemos situar este prezo respecto dun prezo competitivo. Con todo, os neoclásicos debían partir do suposto da "competencia perfecta", un estado hipotético onde se presupoñían:
Múltiples oferentes e demandantes de pequeno tamaño relativo.
Bens ofrecidos por distintas empresas son substitutivos perfectos entre si.
Todos os axentes teñen coñecemento perfecto e instantáneo sen custos de transacción.
Non existen barreiras de entrada.
Etcétera.
A realidade é ben distinta, porque ningún destes supostos pode explicar o funcionamento real da economía de mercado. De feito, a crítica de Hayek, Premio Nobel de economía en 1974, na súa obra The Meaning of Competition, resulta moi ilustrativa e queda resumida nesta cita:
«Se a situación suposta pola teoría da competencia perfecta chegara a existir algunha vez, non só privaría de todo sentido a todas as actividades que o verbo "competir" designa, senón que as faría practicamente imposibles».
— The Meaning of Competition (1946)
A competencia real e imperfecta das economías de mercado implica:
Diferenciar ou mellorar o produto: Imposible porque a competencia perfecta esixe estrita homoxeneidade do ben.
Publicidade ou mercadotecnia: Inútil, porque se presupón que todos os axentes teñen información perfecta e instantánea sen custo.
Baixar os prezos por debaixo do rival: Prohibido pola hipótese de que todos aceptan o prezo P.
Para Hayek (1946) e Rothbard (1962/2009), o modelo neoclásico non pode dar conta do que é a competencia; de feito, se fose así, o modelo de "competencia perfecta" deixaría de ser, ironicamente, competencia.
No mercado real, o "prezo competitivo" é inobservable e imposible de medir, é dicir, non existe, porque non podemos comparar a situación existente cun suposto como o da competencia perfecta. Ninguén pode saber cal é o prezo baixo unhas condicións que non existen, polo que dicir que un prezo é de monopolio é simplemente dicir que é o prezo libre do mercado, nada máis. Dende a perspectiva austríaca, non existe tal cousa como un prezo competitivo ou de monopolio, tan só existe o prezo do mercado, xa que o prezo competitivo non supón unha magnitude observable, senón un contrafáctico derivado de supostos teóricos. O prezo de monopolio non é máis ca un prezo nunha situación de demanda inelástica; por que chamar de maneira diferente ao prezo resultante desta situación mercantil? Baixo este criterio, cabe concluír que deberiamos poñer un nome aos prezos en cada situación de mercado.
Non contento con isto, Rothbard (1962/2009) argumenta que o libre mercado, en contra do modelo neoclásico, non tende á formación de monopolios (repetimos que non sabemos exactamente o que queren dicir os neoclásicos ao falar da idea de "monopolio", porque non teñen unha resposta clara ao problema da definición de monopolio e prezo de monopolio). Ao contrario, o economista austríaco fai unha análise cataláctica que demostra que existen sete factores endóxenos que actúan de forma antimonopolística impedindo a formación de prezos de monopolio. A estes engadimos un oitavo procedente da tradición neoclásica, que consideramos importante para comprender que non só os austríacos viron estes factores, senón tamén neoclásicos, keynesianos ou monetaristas, en maior ou menor medida.
Os 7 factores naturais antimonopolísticos
A elasticidade da demanda: Cantos máis bens e servizos hai no mercado, a demanda ten cada vez máis eleccións, o que implica que se volve cada vez máis elástica. O aumento inexorable dos produtores fai que se alguén varía o prezo á alza, perda grandes cantidades de demanda e se o consegue baixar, as gañe fronte á competencia. Por iso, no mercado libre existe unha tendencia a que ninguén poida establecer arbitrariamente o prezo de algo.
A competencia potencial: É un dos máis importantes e intuitivos. Consiste en que un monopolista, unha vez establecido, está sometido sempre á competencia potencial, é dicir, á competencia que non existe pero que, en caso de que o monopolista suba os prezos, pode aparecer para tratar de obter a súa cota de mercado.
A competencia permanente: O monopolista non só compite con aqueles que producen o seu produto ou similares, senón con todo o mercado. O monopolista de cadeiras A ten que competir á vez con todos os produtores de alfinetes, zapatos, mesas, alfombras... todos os cales compiten polo diñeiro dos consumidores.
A lei de rendementos decrecentes: Alberto Benegas Lynch (h) (1979) dinos: "toda estrutura de custos ten unha dimensión óptima pasada a cal os rendementos son decrecentes", isto é, os cárteles ou oligopolios tenden a desaparecer, xa que chegan a un punto onde os factores fixos acumulados se saturan e os membros do oligopolio ven que se beneficiarían de saír do cártel e baixar os prezos para conseguir a demanda dos outros monopolistas.
Os límites de calculabilidade no mercado: A medida que o monopolista vai aumentando o seu raio de acción, este absorbe os mercados nos cales se forman os prezos. O resultado? Perde as sinalizacións económicas que lle permiten producir da maneira máis eficiente. Se unha empresa fabrica volantes e coches non saberá se está usando os seus recursos da mellor maneira porque dentro da empresa non hai prezos entre departamentos. A empresa pequena, porén, compra os volantes no mercado e sabe que se saca beneficio de fabricalos e vendelos, debería facelo.
O comercio exterior libre: Hoxe máis ca nunca, se o Estado non establece aranceis ás importacións e exportacións, as empresas nacionais deben competir con todas as do mundo, reducindo a súa capacidade de establecer un prezo de monopolio ou, sequera, influír no prezo.
Os substitutos: En contra da idea neoclásica de bens absolutamente homoxéneos entre si, a realidade é ben distinta. No libre mercado, é moi difícil, por non dicir imposible, atopar un ben que non sexa substituíble. Xa lle pasou ao carbón, que foi substituído polo petróleo, ou polas renovables, a nuclear...
A competencia potencial estrutural (teoría de mercados disputables): William Baumol (1982), economista de corte neoclásico, formalizou a idea de que unha industria cun só oferente non pode fixar os prezos como lle praza, pois se a entrada e saída de novos competidores non implica custos significativos (como as barreiras de entrada que veremos no punto 4), a mera ameaza de entrada disciplina o prezo tanto como a competencia efectiva.
Non obstante, debemos ser intelectualmente xustos e poñer sobre a mesa unha obxección moi común: que ocorre cos monopolios naturais? Un monopolio natural dáse cando nun determinado sector os custos fixos son tan elevados que naturalmente non compensa a duplicación de infraestrutura por varios competidores, pois isto sería ineficiente (adoitan ser exemplos: redes eléctricas, saneamento, ferrocarril...). Ademais, debemos sumar o problema da información asimétrica, popularizado por George Akerlof (1970), segundo o cal, en ausencia de regulación, o comprador non pode verificar a calidade do ben ou servizo a comprar. Finalmente, mencionar o problema das economías de rede: sectores onde o valor do servizo aumenta co número de usuarios, isto é, xera unha tendencia natural á concentración (isto pódese dar, por exemplo, nas redes sociais).
Vexamos por partes:
Monopolios naturais: A ausencia de competidores non xorde dun baleiro institucional. Cando estudamos os casos concretos dos que se fala sempre van acompañados de concesións exclusivas, expropiacións ou subsidios estatais que evitaron a competencia. Non é evidente que a concentración do mercado sexa "natural". Un exemplo histórico é o dos ferrocarrís transcontinentais estadounidenses: as Pacific Railway Acts de 1862 e 1864 concederon a compañías como Union Pacific e Central Pacific enormes doazóns de terras públicas e bonos do Goberno federal por cada milla de vía tendida, ademais do dereito exclusivo de paso sobre eses terreos. Non era, pois, a tendencia natural do mercado, senón o resultado da intervención estatal. De todos xeitos, aínda que o mercado xerase monopolios naturalmente, xa vimos a través da teoría de mercados disputables que isto non ten por que ser un problema, porque a competencia potencial disciplina o monopolista. Que nos importa que haxa poucos oferentes cando venden bens e servizos a un prezo competitivo?
Información asimétrica: O propio mercado desenvolve mecanismos privados para evitar estes problemas: esíxense rexistros, seguros, garantías, revisións, posibilidade de devolución, períodos de proba, chips para o seguimento... Sen contar coa importancia da reputación das marcas, selos de calidade... O constante desenvolvemento tecnolóxico do mercado permite solucionar un problema que o marco neoclásico formula, pero en lugar de asumir un mercado de competencia perfecta teórica, onde todo o mundo ten toda a información, consígueo mediante diversos mecanismos de mercado. Hoxe en día, para comprar un produto pódense esixir ou obter directamente miles de garantías.
Economías de rede: Son aquí aplicables os oito factores antes mencionados. Unha empresa pode crecer rapidamente, pero non pode soster un prezo de monopolio sen enfrontar competencia potencial, substitutos ou límites de calculabilidade. Un dos exemplos máis ilustrativos é o de MySpace: entre 2005 e 2008 foi a rede social máis grande dos Estados Unidos. Con todo, apenas un par de anos máis tarde, Facebook entrou ao mercado e desprazou a MySpace case por completo, precisamente porque non existía ningunha barreira legal que o impedise.
Os exemplos da imposibilidade do monopolio sostido repítense, e alí onde o lector vexa un, recoméndolle non quedarse na superficie, e ver onde se impuxeron trabas estatais á competencia.
4. Entón, que perpetúa un monopolio?
A Escola Austríaca de economía formulou, en contra da opinión neoclásica, unha nova definición do vocábulo "monopolio". Rothbard conclúe que, a partir deses factores, é case imposible que, no libre mercado, un vendedor poida establecer o chamado "prezo de monopolio". Entón, como podemos definir o monopolio? Rothbard, pois, pretende devolver a palabra "monopolio" á definición histórica e xurídica orixinal. Lord Edward Coke, unha das figuras máis importantes do Common Law, formulou a seguinte definición en Institutes of the Lawes of England (1628):
«Unha concesión ou outorgamento por parte do Rei, mediante a súa patente ou privilexio, a calquera persoa ou entidade, para a fabricación, venda, compra ou uso exclusivo de calquera cousa, mediante a cal se priva aos demais cidadáns da liberdade da que gozaban antes» (Coke, 1628/1817)
A definición quedou recollida formalmente no Statute of Monopolies de 1624, antes incluso da publicación da súa obra, co obxectivo de prohibir á coroa de Inglaterra as patentes de monopolio outorgadas de maneira discrecional.
Para os austríacos, o monopolio en sentido estrito debe entenderse fundamentalmente como unha posición privilexiada xuridicamente polo Estado. Este ten varias maneiras de conseguilo:
Licenzas, autorizacións e cotas de entrada: Por exemplo, en España é ilegal abrir unha farmacia libremente aínda que se posúa o grao en Farmacia. As leis impoñen unha cota ríxida de habitantes por farmacia e un afastamento mínimo de 250 metros entre establecementos. O resultado? O Estado limita a posibilidade de que se incorporen ao mercado das farmacéuticas outros provedores que non sexan aceptados polo Estado, e limita a oferta potencial, encarecendo o prezo e formando o famoso "prezo de monopolio".
Patentes ou propiedade intelectual: Nos EUA, a empresa Mylan (que en 2020 se fusionaría coa división de fármacos de Pfizer para formar Viatris) conseguiu a patente absoluta do EpiPen (inxectores de epinefrina para frenar choques anafilácticos ou fortes reaccións alérxicas) mediante a combinación de patentes sobre o dispositivo de inxección e as estritas esixencias da FDA (Food and Drug Administration). A empresa conseguiu, co apoio do Estado, patentes secundarias sobre a agulla oculta, o inxector e o sistema de activación. Que foi o que conseguiu? Mylan eliminou a competencia no mercado e sextuplicou o prezo do EpiPen dende os 100 dólares aos 600, mantendo o monopolio protexido polo entramado estatal.
Proteccionismo e barreiras ao comercio: Outro exemplo máis é o da Unión Europea, que a través do Regulamento de Execución 2024/2754 impuxo aranceis de ata o 35,5% sobre a importación de automóbiles eléctricos chineses. Deste xeito, impediu a entrada dos produtos chineses ao mercado europeo, que producía estes automóbiles máis ineficientemente. Coa escusa de "defender o produtor local", a UE conseguiu: 1) que os consumidores tivesen que pagar maiores prezos polos automóbiles europeos, 2) que as empresas europeas puidesen establecer prezos máis altos ou de monopolio.
Hiperregulación e custos de cumprimento: As grandes empresas, co tempo, comezan a facer o que o Nobel de Economía George Stigler definiu como a captura do regulador: as empresas comezan a ver que se lle esixen ao regulador (id est, o Estado) regulacións como auditorías, licenzas ambientais ou informes obrigatorios de sustentabilidade, isto supón un custo fixo que só elas poden pagar, facendo que as pequenas empresas que desexan competir sexan incapaces de facelo. Para iso, as empresas inmiscúense na redacción das novas leis e solicitan esixencias técnicas tan complexas que só elas poden cumprir. En España, o sector da banca comezou a esixir normativas de amplo espectro tras as crises: normativas de ciberseguridade, asesoramento, comercialización... Para cumprir con iso, un banco novo en España debe incorrer noutros custos absurdos. En 2008, existían 50 entidades bancarias competindo en España, ata que o marco estatal obrigou ás pequenas caixas de aforros e aos bancos medianos a ir á falencia por non poder cumprir coas normativas, ou ben ser absorbidos polos tres principais bancos, que para 2009 conformaban o 70% do crédito e depósitos do país.
Entre outras.
5. Un exemplo actual: A vivenda
En España, apareceu cada vez máis o discurso do "especulador" e os "fondos voitre". Se ben a situación se volveu insostible, o que máis nos ten que interesar é: como arranxamos este problema? Para iso, podemos facer uso da construción que fixemos do "prezo de monopolio".
Bastaranos con analizar os datos do mercado inmobiliario para dar luz sobre o asunto, porque se o facemos, veremos que o problema da vivenda non é senón outro exemplo máis onde o marco estatal sobre o solo, os impostos e as regulacións crearon deliberadamente barreiras de entrada á competencia.
A fenda entre oferta e demanda
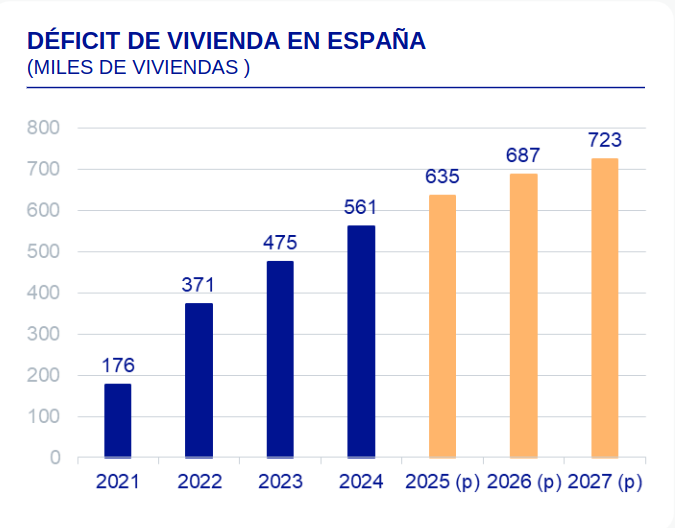
Datos do Instituto Nacional de Estadística (INE, 2023) móstrannos que en España créanse anualmente entre 200.000 e 250.000 novos fogares netos, mentres que o ritmo de edificación anual é de entre 80.000 e 100.000 vivendas anuais. Isto tradúcese nun déficit interanual de 100.000 vivendas.
Esta fenda estrutural responde, polo lado da demanda, a un aumento da poboación, non só polo saldo migratorio neto (ao cal, habitualmente, se lle quere imputar o problema), senón pola redución do tamaño medio do fogar. En España, o INE proxecta que os fogares unipersoais aumentarán de 5 millóns en 2021 (INE, 2023) a 7,7 millóns en 2039 (INE, 2024). Historicamente, a crise do 2008 tampouco axudou, pois dende a caída da produción a mínimos históricos, a demanda non se recuperou.
Un argumento frecuente é o da "vivenda baleira". Dise que, en España, existe unha cantidade de vivenda baleira tal que permitiría resolver de golpe o problema. Non obstante, nin a teoría nin a experiencia nos din isto. Polo lado da teoría, aos fondos de investimento e aos pequenos propietarios de bens inmobles non lles resulta economicamente favorable deixar os seus activos baleiros, senón que o que buscarán será sacar a maior rendibilidade posible destes, vendéndolos ou alugándolos. Pero tamén podemos validar a teoría na realidade: segundo datos do Censo de Vivendas do Instituto Nacional de Estadística (INE, 2023), en España existen 3,83 millóns de vivendas baleiras, o cal, por si só, non arranxaría un déficit acumulado urbanístico. Ademais, para máis inri, o 45% destas vivendas atópase en municipios de menos de 100.000 habitantes, concentradas en zonas rurais da "España baleirada", onde ninguén desexa vivir. Nas grandes cidades, onde a demanda de vivenda é cada vez maior, a taxa de vivenda baleira atópase entre o 1,5% e o 3%.
O colapso do acceso para os mozos
Segundo a Enquisa de Condicións de Vida e o Banco de España, o salario real dos menores de 35 anos creceu un 4% dende 2018, mentres que o prezo da vivenda creceu en termos reais un 18% e un 60% en termos nominais dende 2008 (aínda que está claro que escoller esta data desproporciona os datos).
Durante 2025, o prezo da vivenda disparouse un 12,7% en termos nominais, o cal se traduce a termos reais (descontada a inflación) a un 10%. Para poñelo en perspectiva, segundo datos da OCDE, os salarios reais dos españois creceron nos últimos 30 anos un 2,76%. É dicir, o prezo da vivenda multiplicouse no último ano catro veces máis ca o salario da poboación nos últimos 30 anos.
Ademais, tras a crise de 2008, a banca endureceu os criterios de concesión crediticia, esixindo un 20% do prezo da vivenda e máis dun 10% adicional en impostos e custos de xestión. Para unha vivenda de 200.000 €, un mozo ten que aforrar uns 60.000 € previamente (Rallo, 2025b).
Segundo datos do BBVA Research e o Centro Ruth Richardson, os fogares españois destinan un 40% dos seus ingresos netos ao pago da renda, imposibilitando completamente o aforro necesario.
Mentres tanto, o IPC creceu dende xaneiro de 2008 ao redor do 36%-38%, o que supón que a inflación se foi comendo o valor do aforro necesario para comprar ou construír vivenda, tanto para particulares e mozos, como para empresas e fondos.
Convén sinalar que o aumento do prezo da vivenda nas últimas dúas décadas se deu en numerosos países, incluíndo economías con maior regulación estatal. O factor compartido é a política monetaria expansiva e os tipos de xuro reais ridículos dados en 2008 e despois da pandemia. Non obstante, o que este ensaio busca non é negar este factor común, nin tampouco formular unha teoría sobre o causante do shock de demanda, senón ver como o marco regulatorio inflúe na fluidez necesaria para amortecer estes shocks para dar unha rápida resposta ante un estímulo monetario similar.
O monopolio do solo: Estrangulamento administrativo
En España, o solo non é un ben libre, senón que está sometido á axenda pública establecida polos Plans Xerais de Ordenación Urbana. Segundo BBVA Research 2024, se os concellos completasen os procesos administrativos para urbanizar o solo que os seus propios plans xa clasifican como urbanizable, o stock de vivenda en España podería incrementarse de forma inmediata nun 26%. Nalgunhas rexións como Madrid é do 14%, mentres que noutras como Murcia é do 77%. De feito, o estudo non fala sequera de solo aínda non declarado, senón só daquel que os concellos decidiron declarar como tal. Así mesmo, o tempo medio de tramitación para transformar un solo rústico en solo finalista (listo para edificar) en España oscila entre 10 e 20 anos, un prazo incompatible coa fluidez do mercado. E non se limita a isto o Estado español, senón que tamén consegue desviar o investimento en vivenda a través do constante cambio nas regulacións estatais sobre a vivenda. Isto xera un perverso incentivo: as construtoras, ante a incerteza, deixan de embarcarse en proxectos de investimento en vivenda ante a expectativa de que o marco regulatorio continúe poñendo paus nas rodas.
Vexamos, porén, que a relación entre as restricións administrativas do solo e os prezos da vivenda derivados de tal restrición non é unha conclusión exclusivamente austríaca. No outro lado do mundo, dous economistas estadounidenses, Edward Glaeser e Joseph Gyourko, puxeron de manifesto estudos empíricos sobre o mercado dos EUA, nos que a regulación do uso do solo explicaba substancialmente a diferenza de prezos entre cidades. Estas diferenzas estaban moi por riba das que producían os custos físicos de construción (Glaeser e Gyourko, 2003). Observamos, pois, que a situación española non só encaixa no marco teórico, senón que responde a un patrón observable en diferentes contextos sociais, institucionais...
A caída do investimento público
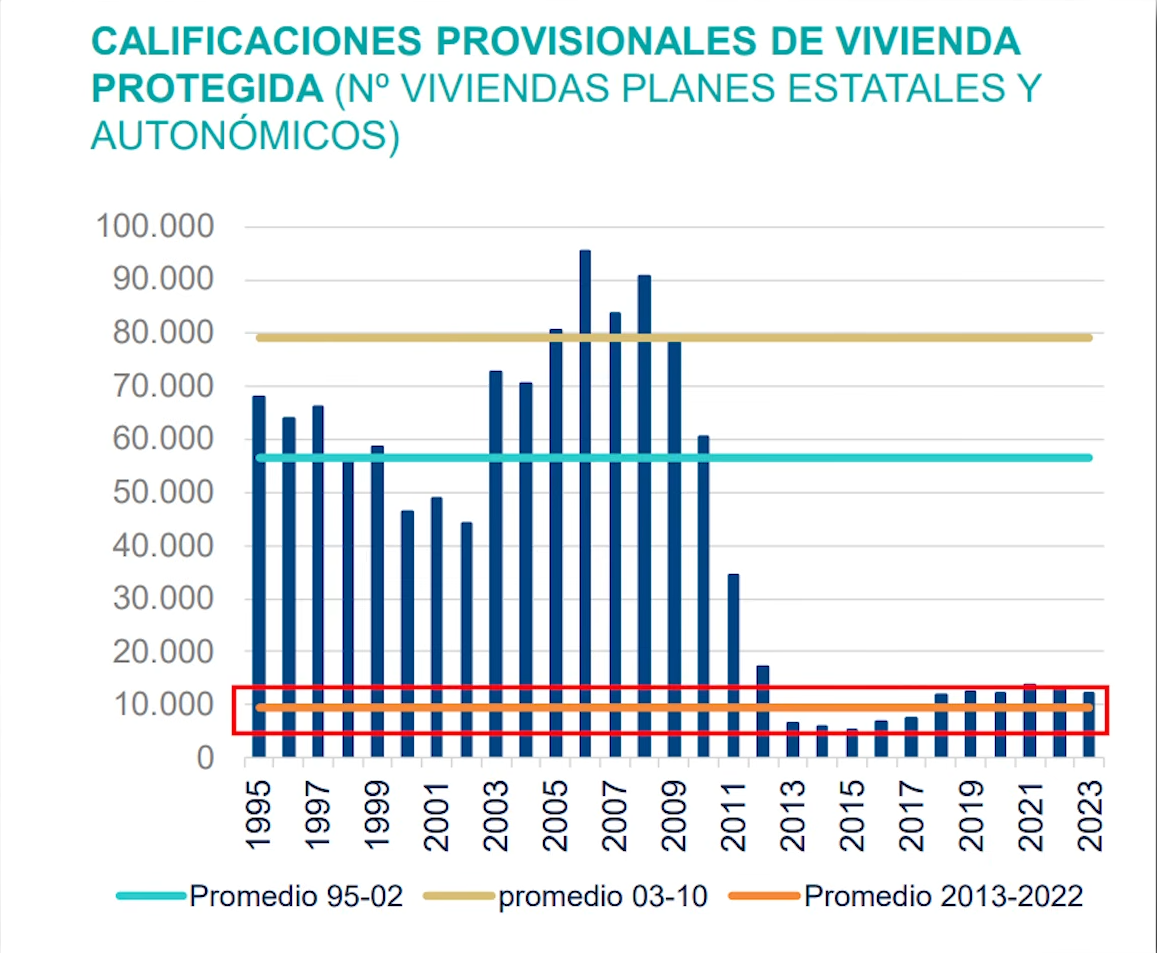
Aínda que fose economicamente máis rendible que o Estado proporcionase vivenda pública á poboación, ao estilo soviético, a vivenda pública reduciuse notablemente. Entre 1995 e 2002, España construía unha media de 50.000 a 60.000 Vivendas de Protección Oficial anualmente. Entre 2013 e 2022, reduciuse a menos de 10.000 anualmente. O aumento do déficit público para poder financiar a estrutura do Estado do Benestar, especialmente a través do sistema público de pensións (que xa copa 1/3 do PIB en gasto público), impediu que o gasto en vivendas públicas aumente. Deste xeito, o Estado español compórtase como "o can do hortelán", que nin come nin deixa comer ao amo.
O encarecemento da oferta privada
En España, a oferta privada de vivenda non só está limitada polo factor do solo, que é o principal, senón tamén por outros factores:
O encarecemento dos materiais de construción: Dende 2019, os insumos básicos como o formigón e o aceiro, entre outros, acumulan un incremento de entre o 15% e o 50% (BBVA Research, 2024). A maior parte deste encarecemento pódese atribuír a:
Na súa maioría, á inflación orquestrada polo Banco de España e o Banco Central Europeo de entre o 18% e o 20% (2021-2024).
A crise enerxética provocada pola Guerra de Ucraína.
O efecto Cantillon (1755/1959): o diñeiro de nova creación non se distribúe de forma homoxénea nin neutra, senón que as inxeccións de liquidez e estímulos fiscais posteriores ao COVID-19 se dirixiron primeiro ás etapas afastadas do consumo final, polo que o diñeiro recén creado puxou polos materiais como o cemento ou o aceiro. Pero a oferta destes materiais non se pode multiplicar da noite para a mañá, polo que os seus prezos se dispararon de forma temperá e intempestiva.
Gargalos nas cadeas de subministración globais: ao reabrir as economías tras o COVID-19, a demanda disparouse de golpe contra unha oferta paralizada, polo que o transporte marítimo sufriu grandes atascos nos portos que encareceron o comercio de materias primas.
Custos regulatorios e políticas da UE: En Europa, as industrias pesadas responsables de fabricar aceiro, cemento ou cal están suxeitas ao Réxime de Comercio de Dereitos de Emisión da UE (EU ETS). Para producir unha tonelada de CO2, estableceuse un imposto que aumentou o prezo da tonelada de cemento e aceiro de entre 25 € - 30 € a entre 80 € - 90 €.
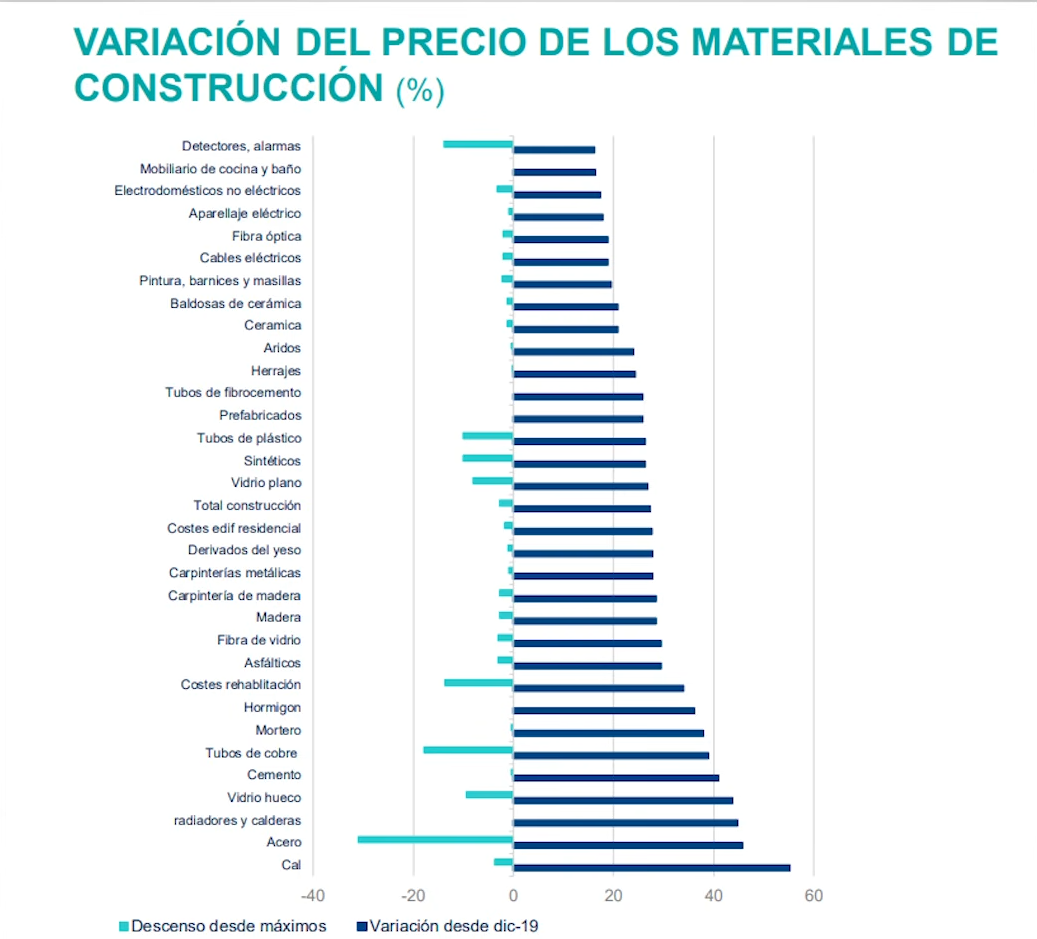
Fonte: BBVA Research
Escaseza e envellecemento da man de obra: A poboación xa non desexa traballar no sector da obra. Dende 2016 as vacantes sen cubrir na construción multiplicáronse por 4 e, dende 2007, os albaneis tiñan de media menos de 44 anos; en 2025, a maioría supera os 45. Segundo a Confederación Nacional de la Construcción (CNC, 2024), existe un déficit duns 700.000 empregados na construción. A escaseza de traballadores pódese explicar á vez por:
A cuña fiscal sobre o traballo: en España, as empresas teñen que pagar en impostos, por empregado, máis do 40% entre cotizacións á Seguridade Social, cotizacións do traballador e IRPF. Isto supón que un albanel que cobra 1.800 € netos supoña un gasto de 2.800 € que o Estado lle quita, tanto á empresa como ao albanel, cuxo salario real se ve reducido (porque lembremos que os gastos que paga a empresa non son máis ca o desconto do salario potencial do albanel).
Efecto compresión do Salario Mínimo Interprofesional (SMI): as subidas do salario mínimo poden elevar os soldos de entrada de servizos lixeiros (hostalaría, reparto...) achegándoos á construción, o que provocaría que a man de obra que sufría na estada a 40 ºC considere máis rendible un menor soldo en mellores condicións. O SMI tamén pode dificultar a entrada dos mozos cuxa produtividade non iguala a dos traballadores experimentados, provocando que os primeiros non poidan entrar ao mercado porque ninguén os contrataría por un soldo por riba do salario de equilibrio (aquel que se forma da interacción entre oferta e demanda libre).
Rixidez orzamentaria na obra pública: A Lei de Desindexación da Economía (Lei 2/2015) impide ás empresas adaptar os prezos das licitacións públicas para a construción, aumentando os custos laborais e de materias primas.
O bloqueo da inmigración legal: Dado o envellecemento da poboación, a inmigración podería cubrir a man de obra. Desgrazadamente, a regulación estatal pode xerar gargalos de botella: por exemplo, os profesionais con formación técnica (electricistas, soldadores...) teñen que sufrir os longos procesos administrativos de homologación e recoñecemento de competencias que o Ministerio de Educación e as comunidades autónomas dilatan durante anos.
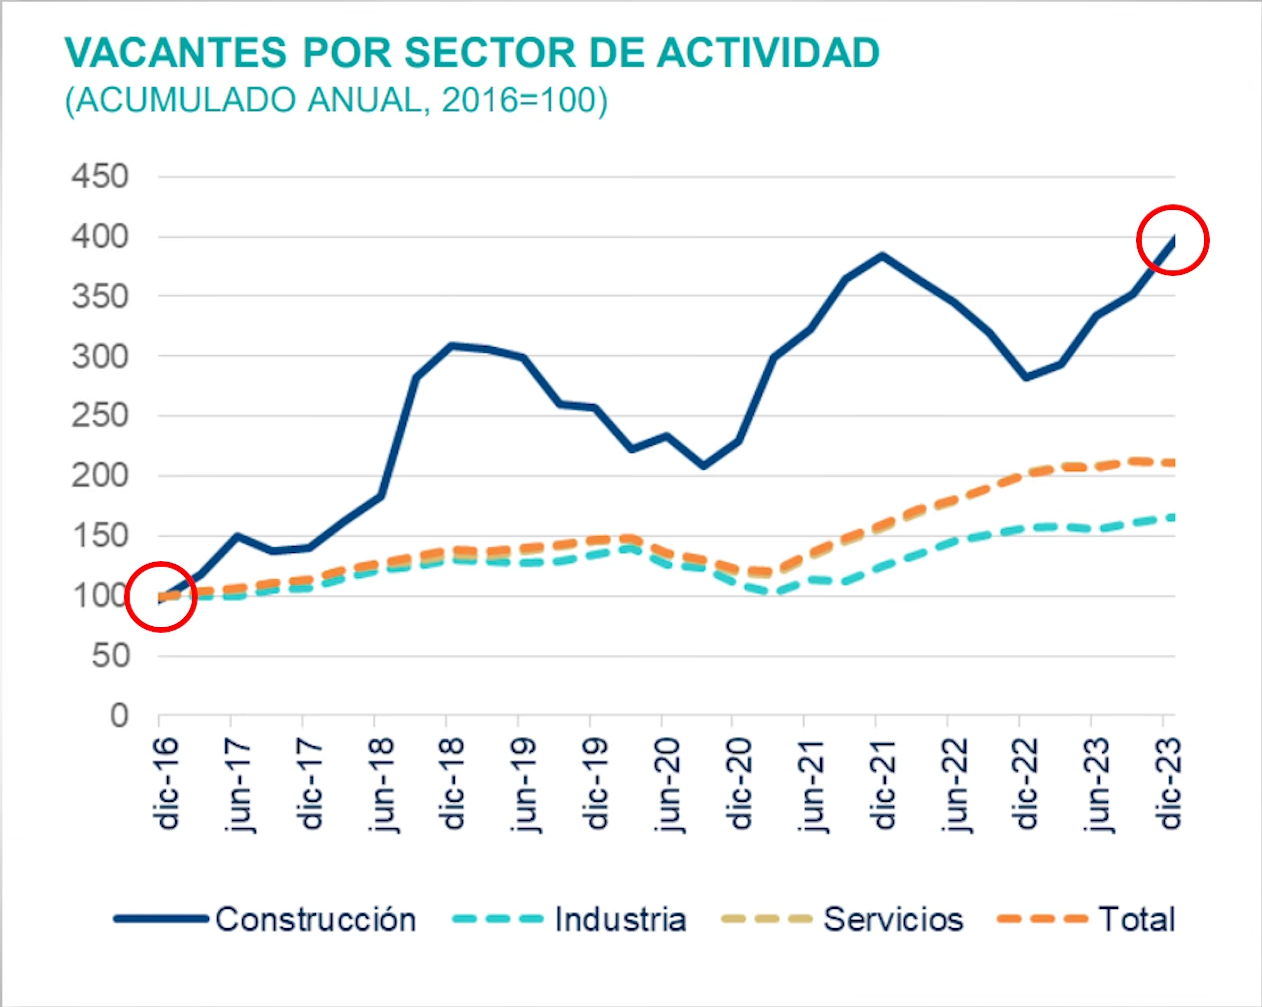
Restrición do crédito á promoción: Antes de 2008, o crédito á promoción inmobiliaria representaba preto do 25% dos activos do sistema bancario, descendendo hoxe a menos do 10%. Este problema achácase facilmente á crise, para o cal a nosa análise debería desviarse ao problema dos ciclos económicos, polo que, pola natureza mesma deste ensaio, non nos dá para explicar e afondar abondo.
O sistema fiscal español
O sector privado, pois, ten que soster tanto a burocracia estatal que impide o uso do solo declarado edificable, é dicir, a escaseza de solo finalista; tamén ten que enfrontarse aos problemas anteriormente mencionados, moitos dos cales teñen a súa orixe na actividade gobernamental. Por engadidura, o sector inmobiliario ten que enfrontarse a un último problema: o sistema fiscal.
En España, segundo un informe publicado polo Instituto de Estudios Económicos, chamado La fiscalidad de la vivienda en España, o Estado recada dos impostos á vivenda, aproximadamente, máis de 52.000 millóns de euros en impostos. Isto tradúcese en que 1 de cada 13 euros recadados en España procede de gravar a vivenda e a construción.
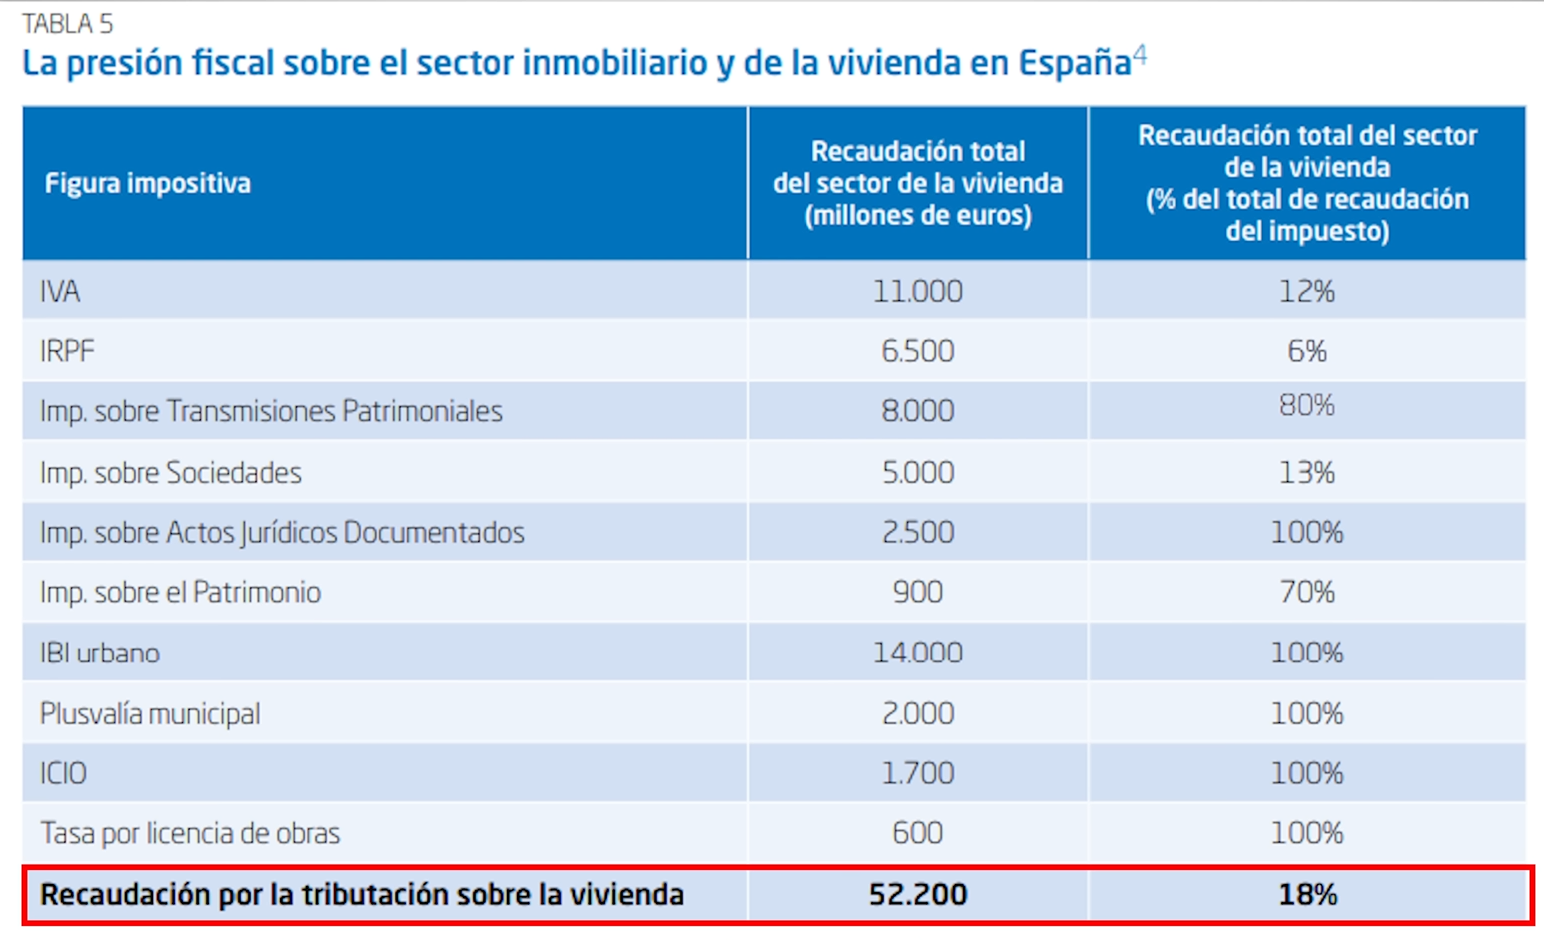
O proceso produtivo e de comercialización da vivenda está gravado por unha extensa cadea tributaria (Domínguez & López, 2008; IEE, 2024):
IIVTNU (Imposto de Plusvalía Municipal) ao vender o terreo.
IRPF sobre a compra de terreos.
AJD (Imposto de Actos Xurídicos Documentados) para formalizar a propiedade no notario.
Taxas municipais sobre as licenzas para comezar o proxecto de edificación.
ICIO (Imposto sobre Construcións, Instalacións e Obras).
Segundo se realicen as obras hai que volver pagar varias veces o AJD tanto para declarar obras novas como para dividir horizontalmente a propiedade deses inmobles.
De novo, o IIVTNU ao vender a propiedade construída.
De novo, o IRPF ao vender a propiedade construída.
Os particulares terán que pagar o IVE ao adquirir a propiedade.
De novo o AJD ao facer a escritura da propiedade.
Se se vende, os donos terán que pagar o IBI (Imposto sobre Bens Inmobles).
Se se vende a partir de certo valor, os donos terán que pagar o IP (Imposto sobre Patrimonio).
Se esta compra fose a segunda vivenda do propietario, terá que pagar IRPF.
Se se aluga, ademais do IBI e o IP, terán que pagar de novo IRPF.
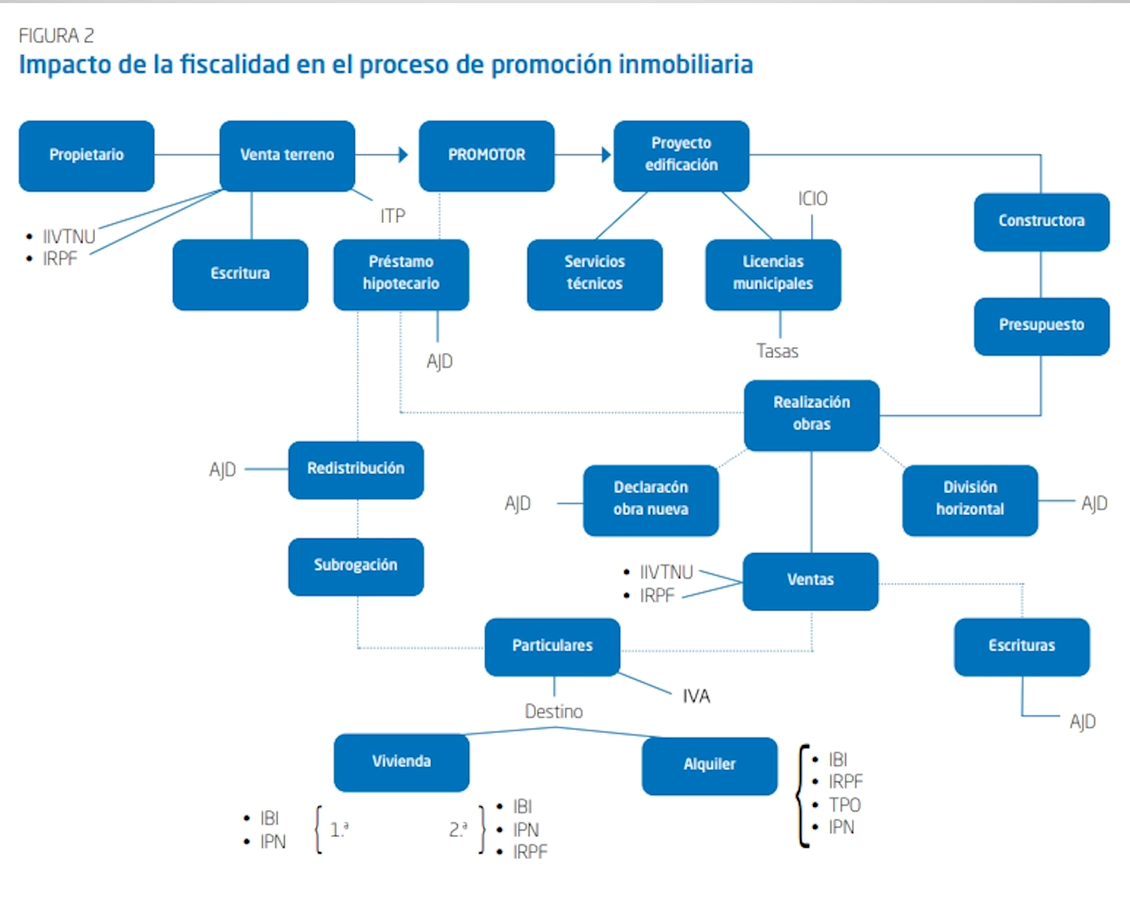
Como a ciencia económica explica, os impostos tenden a desincentivar a actividade económica. Precisamente por iso acostúmase gravar tan salvaxemente o tabaco ou a gasolina. Dada a elevada carga fiscal á que se somete a actividade inmobiliaria, non é de estrañar que o sector da vivenda quede estancado.
A Lei de Vivenda de 2023
A resposta do goberno español á crise da vivenda foi a establecida pola Lei 12/2023 polo Dereito á Vivenda, segundo a cal se establecen prezos máximos aos alugueiros en zonas tensionadas. Dende o modelo neoclásico estándar e, á súa vez, dende a praxeoloxía miseana, un prezo máximo vinculante situado por debaixo do prezo de equilibrio pode xerar un exceso de demanda e reducir a cantidade ofrecida. Traduzamos esta verborrea cun exemplo simple: se o prezo dun piso de dúas habitacións é de 800 €/mes e o goberno establece o prezo máximo en 500 €/mes, aos propietarios de vivenda non lles sairá rendible alugar a ese prezo, asumindo os riscos de impago ou desperfectos, os impostos... polo que optarán por vender a vivenda, deixala baleira ou pasala ao alugueiro turístico (se non están regulados). O resultado será que a oferta de vivenda, xa escasa, se reducirá aínda máis.
Nos mercados onde se aplican ou ameazan con aplicar topes de prezo, como as grandes cidades como Barcelona ou Madrid, a oferta de alugueiro permanente caeu entre un 30% e un 50%, desprazándose ao alugueiro por tempada, por habitacións ou á venda directa (Rallo, 2025b).
6. Análise final do problema da vivenda
Vexamos agora os resultados da nosa análise no punto 5:
Como vimos, o Estado español contribuíu a unha oferta de vivenda máis ríxida e a unha menor presión competitiva en determinados mercados, é dicir, a que unha serie de propietarios non precisen de capacidade para restrinxir a oferta, senón que grazas ás trabas gobernamentais puideron aumentar drasticamente os prezos ao facer que a demanda sexa máis inelástica. En resumo, conseguiuse a través de:
A limitación do solo finalista: Como vimos, o Estado exerce unha barreira de entrada aos novos provedores de vivenda a través de inhabilitar o solo. Este é o principal problema.
O inferno fiscal: cunha recadación de 52.000 millóns de euros en impostos anualmente, o Estado encargouse de desincentivar a oferta de vivenda continuadamente, aumentando así a marxe para as subidas de prezos.
O can do hortelán: mentres se limitou a oferta privada, a oferta pública tamén diminuíu dende as 80.000 ata menos de 10.000 Vivendas de Protección Oficial.
Destrución dos mecanismos de competencia:
Anulación da competencia potencial: As licenzas urbanísticas, os elevados impostos, as trabas á construción e a inseguridade sobre o marco regulatorio funcionan como mecanismo para elevar os custos fixos e expulsar o pequeno promotor e o investidor individual.
Distorsión de prezos relativos e Efecto Cantillon: a expansión monetaria inflou tanto os bens de capital como as materias primas industriais, mentres que pouco a pouco se foi comendo tanto o aforro como os salarios estancados da poboación.
Imposición de prezos tope: segundo os principios da cataláctica, fixar un prezo por debaixo do prezo de equilibrio xera desabastecemento. As urbes experimentaron así unha maior redución (entre un 30% e un 50%) da oferta de vivenda.
Estes factores poden xerar rendas de escaseza e reducir a presión competitiva, polo que resulta máis preciso falar dunha restrición que dun "prezo de monopolio". Os "fondos voitre" non naceron da cobiza capitalista, nin os especuladores son o resultado do "libre mercado". O problema da vivenda pode ser perfectamente explicado mediante o modelo de monopolio austríaco, a teoría económica e unha visión clara dos datos. Se os propietarios poden elevar os prezos tanto, non é porque o mercado llo permita, senón que unha parte da explicación pódese atopar na escaseza relativa de oferta causada polas restricións que dificultan a súa expansión. Mentres a poboación sofre as consecuencias, o Estado non parou de lucrarse deste tipo de polémicas, permitindo, paradoxalmente, xustificar leis aínda máis restritivas sobre a vivenda, baixo a xustificación de "defender o dereito á vivenda" ou "defender o consumidor".
Volvendo á paradoxa inicial, resulta tráxico que o organismo que ostenta o monopolio da violencia pretenda xustificarse perseguindo a presuntos "monopolios comerciais" no libre mercado, mentres os mantén e os perpetúa. Hoxe asistimos ao colapso do acceso á propiedade para as xeracións futuras, á destrución do aforro e á crecente dependencia do poder estatal. Para devolver o equilibrio ao mercado inmobiliario, debemos darnos conta de que o problema non son os propietarios nin os prezos per se, senón a intervención indiscriminada do Estado na economía.
7. Unha última obxección
Antes de concluír o ensaio, deamos espazo a un exemplo clásico, o de Standard Oil, un dos grandes trusts estadounidenses do século XIX. Standard Oil chegou a posuír o 90% do refinado de petróleo nos EUA. Mantivo unha posición dominante durante 30 anos, ata que o Tribunal Supremo dos Estados Unidos ordenou a súa disolución en 34 compañías independentes en 1911. Non obstante, como Hazlitt xa nos advertía:
«O mal economista só ve o que se advirte de modo inmediato, mentres que o bo economista percibe máis alá».
— Henry Hazlitt, La economía en una lección (1946/2024)
Se facemos caso á recomendación de Hazlitt, veremos máis alá, sen necesidade de negar os feitos:
O papel dos ferrocarrís: Unha parte da vantaxe competitiva de Standard Oil que lle permitiu copar o mercado en menos de 10 anos non procedeu do nada. A firma Rockefeller chegou a acordos preferentes con compañías ferroviarias que, baixo concesións estatais, subsidios e limitada competencia, lle ofreceron en 1868 unha tarifa dun centavo por galón (42 centavos por barril), un desconto do 71% sobre a tarifa oficial. A finais de 1871, South Improvement Company chegou a un acordo que fixaba a tarifa oficial de 2,56 dólares por barril entre Cleveland e Nova York, dos cales Standard Oil recibía un reembolso de 1,06 dólares, polo que, literalmente, recibían diñeiro da competencia. Aínda así, o acordo non chegou a facerse efectivo. A comezos de 1872, Rockefeller xa adquirira, pechara ou levara á falencia a 22 das 26 refinerías de Cleveland, segundo a Library of Congress (2020). Ese mesmo período estivo marcado pola controversia ao redor da South Improvement Company e polas condicións ferroviarias favorables que se negociaran para determinados refinadores. O mecanismo só puido funcionar porque os ferrocarrís eran privilexios estatais.
A erosión da súa cota de mercado por competencia potencial e substitutos: Lonxe de soster o seu pico histórico no 90% da cota de mercado cara a 1880, para cando o Tribunal Supremo declarou a disolución da Standard Oil, en 1911, posuía aproximadamente o 60%, con polo menos 147 novas refinerías competidoras operando dentro dos Estados Unidos. O detonante foi o xacemento de Spindletop en Texas, o 10 de xaneiro de 1901. Este pozo atraeu novas compañías como Texaco, Gulf Oil ou Magnolia Petroleum, que rapidamente adquiriron unha posición dominante sobre o xacemento, deixando a Standard Oil fóra dos beneficios. É un caso claro do que aquí se chamou "competencia potencial": bastou a aparición dun substituto da materia prima (petróleo texano barato e abundante) para que a posición de Standard se deteriorase de forma irreversible, anos antes incluso de que se ditase sentenza contra ela.
Os prezos: como xa vimos, o modelo neoclásico asume que o monopolista pode establecer os prezos mediante a restrición da oferta. Non obstante, xa vimos unha serie de factores antimonopolio que, incluso coa intervención estatal, afectan en gran medida a calquera empresa. Neste caso vemos un claro patrón: en 1865, o prezo do galón de queroseno (principal produto de Standard Oil) era de 58 centavos, o cal pasou a 26 centavos en 1870, a 8 en 1880 e a cerca de 6 en 1897, momento no que a compañía contaba co 80% de cota de mercado. O custo de refinado de Standard Oil tamén caeu en picado de case 3 centavos en 1870 a 0,452 en 1885. O economista John S. McGee (1958), na busca de observar os detalles do caso xudicial contra Standard Oil, publica Predatory Price Cutting: The Standard Oil (N.J.) Case, onde conclúe que a caída sostida dos prezos era compatible con economías de escala e non atopou evidencia de que Standard Oil empregara prezos predatorios.
A "captura do regulador": Lembremos o concepto de Stigler (1971) para este caso. Gabriel Kolko documentou no seu The Triumph of Conservatism (1963) que boa parte da regulación federal de finais do século XIX e principios do XX sobre os ferrocarrís (a Interstate Commerce Act de 1887, que creou a Interstate Commerce Commission, e máis tarde a Elkins Act de 1903 e a Hepburn Act de 1906) foi impulsada activamente polas grandes compañías do sector. Buscaban, cabalmente, unha regulación de tarifas mínimas que estabilizaba os prezos e poñía fin ás guerras de tarifas que erosionaban as súas marxes, dificultando ao mesmo tempo a entrada de rivais máis pequenos que non podían negociar acordos similares.
Como vimos, o caso de Standard Oil, examinado polo miúdo, expón que o seu ascenso dependeu en parte de privilexios ligados ao sector ferroviario. Así mesmo, o seu dominio foi erosionado pola competencia e os substitutos, e non puido establecer prezos de monopolio; todo o contrario, os seus prezos baixaron de forma sostida grazas a xenuínas ganancias de eficiencia, non como estratexia para expulsar rivais, tal e como concluíu McGee (1958). É, se se quere, un exemplo máis de como as grandes compañías atopan sustento no Estado, ca de como o libre mercado xera "prezos de monopolio".
Nota: lembrámoslle ao lector que o caso da Standard Oil é historiograficamente moito máis complexo. A literatura sobre o tema presenta matices que este ensaio por si mesmo non presenta. A intención deste é, cabalmente, a de ilustrar a tese do ensaio e expoñer como este caso non pode ser tomado como o "exemplo irrefutable" de que o libre mercado tenda a xerar monopolios.
8. Aclaracións finais
Quixera lembrar ao lector que todo o escrito neste ensaio está suxeito a debate; non só porque nada é definitivo, nin porque sexa importante fomentar un debate libre sobre estas cuestións, senón porque a brevidade do ensaio non permite o rigor empírico suficiente para certas demostracións. Ademais, este texto presenta unha clara tese contra a idea neoclásica de monopolio, que resumimos como:
O problema do concepto neoclásico de monopolio é que identifica como monopolio unha posición de dominio sen demostrar que esta poida manterse fronte á competencia. Para a perspectiva austríaca, o relevante non é a concentración empresarial en si, senón a existencia de barreiras de entrada que permitan preservar artificialmente esa posición.
Polo tanto, a neutralidade académica non é a que un texto destas características esixe. Ante todo, espero que a función fundamental deste ensaio, máis alá de chegar a unha conclusión taxativa e dogmática do mundo, permita ver unha visión heterodoxa do canon económico e do discurso que hoxe impera no debate público. Calquera obxección, réplica ou dúbida fundamentada na evidencia e no razoamento é benvida.
9. Bibliografía
Akerlof, G. A. (1970). The Market for "Lemons": Quality Uncertainty and the Market Mechanism. The Quarterly Journal of Economics, 84(3), 488-500.
Baumol, W. J. (1982). Contestable Markets: An Uprising in the Theory of Industry Structure. The American Economic Review, 72(1), 1-15.
BBVA Research. (2025). Restricciones a la oferta de vivienda en España (Observatorio Inmobiliario España). Servicio de Estudios del Banco Bilbao Vizcaya Argentaria.
Benegas Lynch (h), A. (1979). Fundamentos de Análisis Económico. Fundación Bolsa de Comercio, Buenos Aires.
Cantillon, R. (1959). Ensayo sobre la naturaleza del comercio en general (M. Sánchez Sarto, Trad.). Fondo de Cultura Económica. (Obra orixinal publicada en 1755).
Coke, E. (1817). The Third Part of the Institutes of the Laws of England: Concerning High Treason, and Other Pleas of the Crown, and Criminal Causes. W. Clarke and Sons. (Obra orixinal publicada en 1628).
Confederación Nacional de la Construcción. (2024).
Domínguez, J. M., & López, J. (2008). Fiscalidad y coste de uso de la vivienda en España. Papeles de Economía Española.
Glaeser, E. L., y Gyourko, J. (2003). The Impact of Building Restrictions on Housing Affordability. FRBNY Economic Policy Review, 9(2), 21-39.
Hayek, F. A. (1944). The Road to Serfdom (Camiño de servidume). George Routledge & Sons.
Hayek, F. A. (1946). The Meaning of Competition. En Individualism and Economic Order. The University of Chicago Press.
Hazlitt, H. (2024). La economía en una lección (9.ª ed.). Laissez Faire Books. (Obra orixinal publicada en 1946).
Instituto Nacional de Estadística (INE). (2024). Proyección de hogares 2024-2039 [Nota de prensa]. https://www.ine.es/dyngs/Prensa/PROH20242039.htm
Instituto Nacional de Estadística (INE). (2023). Censos de Población y Viviendas 2021: Resultados sobre hogares y viviendas [Nota de prensa]. https://www.ine.es/prensa/censo_2021_jun.pdf
Kolko, G. (1963). The Triumph of Conservatism: A Reinterpretation of American History, 1900-1916. Free Press of Glencoe.
Ley 2/2015, de 30 de marzo, de desindexación de la economía española. Boletín Oficial del Estado, 77, de 31 de marzo de 2015, pp. 27246-27258. https://www.boe.es/eli/es/l/2015/03/30/2
Ley 12/2023, de 24 de mayo, por el derecho a la vivienda. Boletín Oficial del Estado, 124, de 25 de mayo de 2023, pp. 71490-71556. https://www.boe.es/eli/es/l/2023/05/24/12
Library of Congress. (2020). Rockefeller: Making of a billionaire.
McGee, J. S. (1958). Predatory Price Cutting: The Standard Oil (N.J.) Case. The Journal of Law and Economics, 1, 137-169.
Mises, L. v. (2011). La acción humana: Tratado de economía (J. Reig Albiol, Trad.; 10.ª ed.). Unión Editorial. (Obra orixinal publicada en 1949).
OCDE. (2024). OECD Economic Surveys: Spain 2024. OECD Publishing.
Rallo, J. R. (2025a, 26 de xaneiro). ¿Por qué no aumenta la oferta de vivienda en España? [Video]. YouTube. https://www.youtube.com/watch?v=-NGbCRyIIFU
Rallo, J. R. (2025b, 19 de xullo). Cómo abaratar el precio de la vivienda en España [Video]. YouTube. https://www.youtube.com/watch?v=AimJTIu1DbI
Rothbard, M. N. (2009). Man, Economy, and State with Power and Market (2.ª ed. Scholar's). Ludwig von Mises Institute. (Obra orixinal publicada en 1962).
Stigler, G. J. (1971). The theory of economic regulation. The Bell Journal of Economics and Management Science, 2(1), 3-21. https://doi.org/10.2307/3003160
Tirole, J. (1988). The Theory of Industrial Organization. MIT Press.
Unión Europea. (2024). Reglamento de Ejecución (UE) 2024/2754 de la Comisión, por el que se imponen derechos compensatorios definitivos sobre las importaciones de vehículos eléctricos de batería procedentes de la República Popular China. Diario Oficial de la Unión Europea.
Weber, M. (2019). La política como vocación (A. Francisco, Trad.). Alianza Editorial. (Obra orixinal publicada en 1919).
Sobre o autor
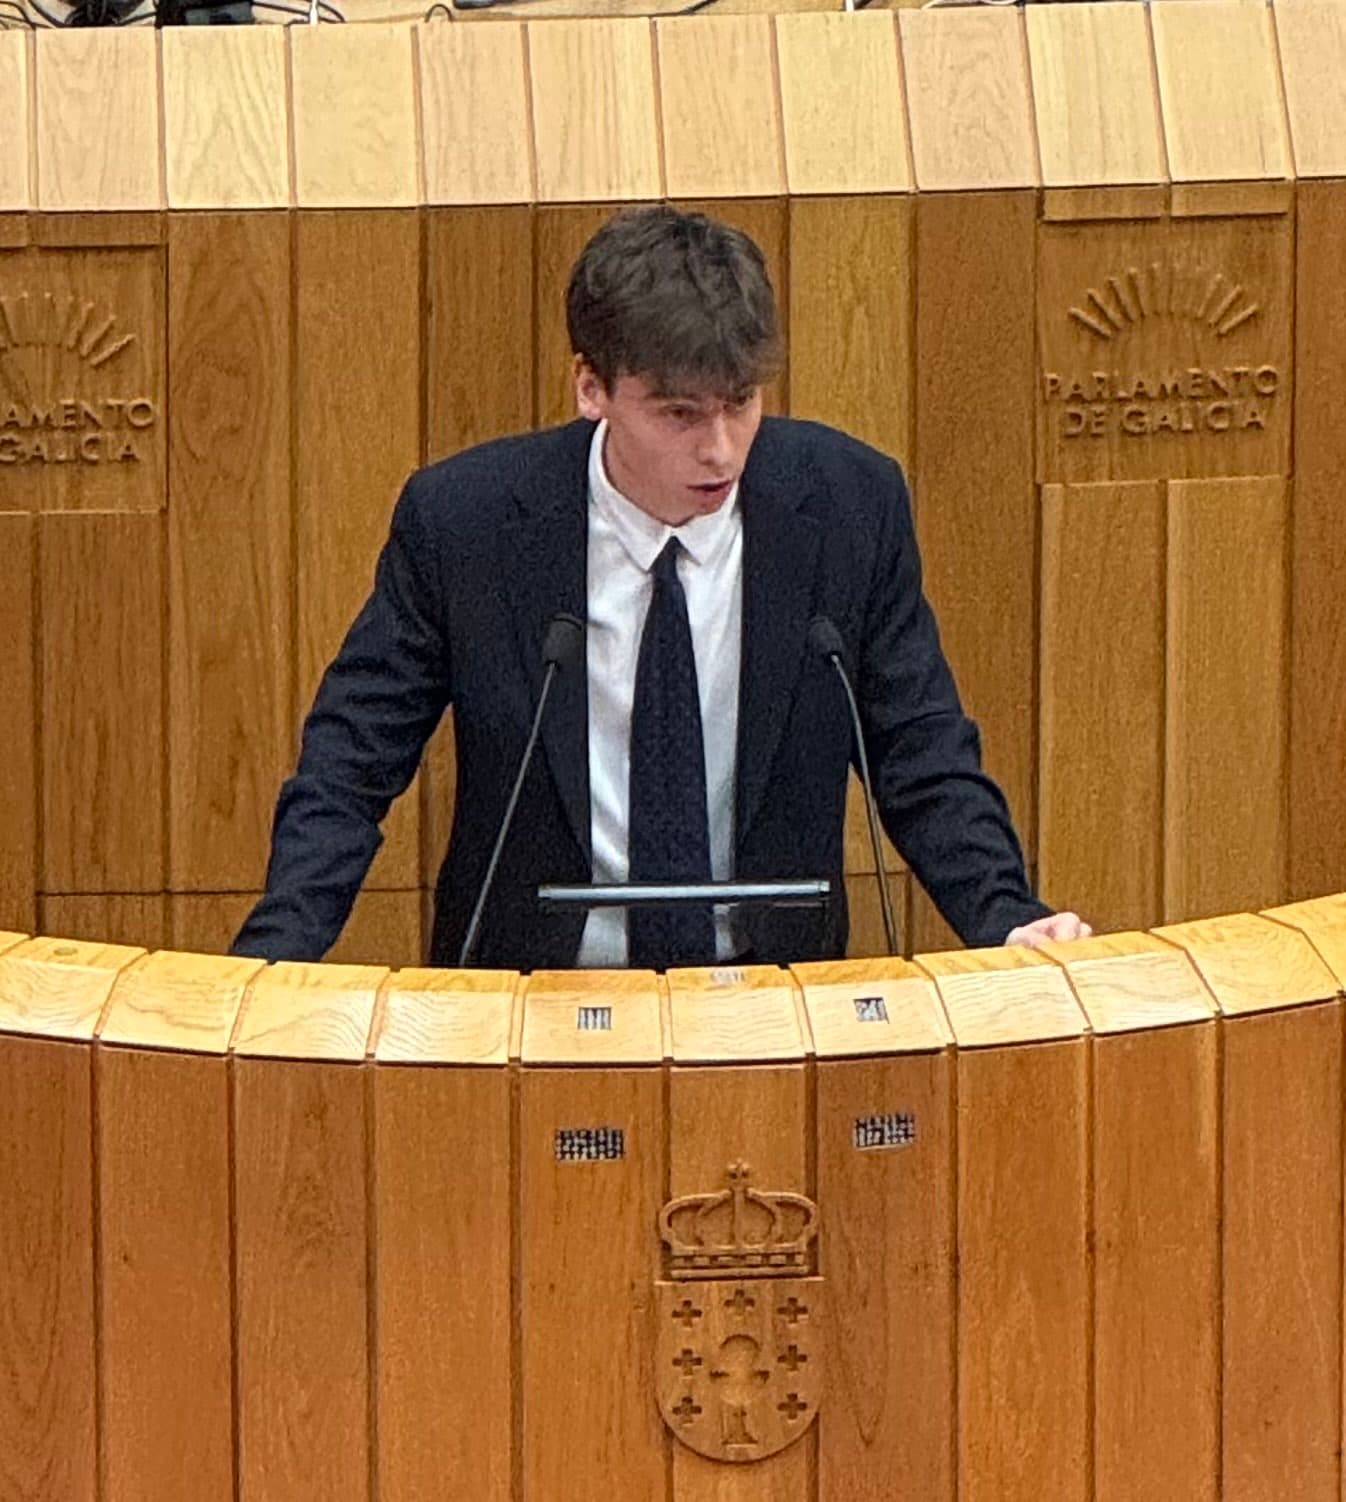
Diego Araujo é un contribuínte de Cerna.
Estudante de Economía na USC, Premio Extraordinario de Bacharelato 2025 e gañador do Parlamento Xove 2026 (categoría universidade) xunto a Héctor González Prego, recoñecido ademais como Mellor Orador da edición. As súas columnas nacen dunha inquietude por entender o mundo dende a filosofía política, a economía, as ciencias políticas e o dereito, cun interese especial no estudo da liberdade, ademais de artigos máis técnicos centrados na análise político-filosófica, a economía austríaca e os fundamentos macro e microeconómicos.
Comentarios (0)
Todavía no hay comentarios. Sé el primero en compartir tu reflexión.
Debes iniciar sesión para unirte a la conversación.
Iniciar sesión