«El monopolio privado es rara vez completo y aún más raramente de larga duración o capaz de ignorar la competencia potencial.»
— F. A. Hayek, Camino de servidumbre (1944).
Uno no sale de su asombro cuando escucha a los grandes voceros de todos los Estados hablar sobre la "necesidad de impedir los monopolios" o "la necesidad de regular el mercado" para evitar su aparición. La ironía radica en la definición que Weber (1919/2019) legó a la sociología política cuando definió al Estado como «[...] aquella comunidad humana que, dentro de un determinado territorio, reclama con éxito para sí el monopolio de la violencia física legítima» (p. 31).
La contradicción casi burlesca entre ambas ideas resulta paradójica. Se reclama a la vez la virtud del monopolio estatal, pero se desdeña la figura del monopolio comercial. Este tipo de afirmaciones suscitan una serie de dudas fundamentales:
¿Qué es un monopolio?
¿Cómo se produce un monopolio?
¿Tienen razón los intervencionistas y los neoclásicos? ¿Deberíamos regular los monopolios?
¿Qué perpetúa un monopolio?
Por tanto, debemos hacer un análisis de la pregunta, porque sus conclusiones determinarán las políticas públicas que han de ser adoptadas por parte de los gobiernos y, consiguientemente, los efectos que los ciudadanos, como consumidores y contribuyentes, hemos de soportar.
1. ¿Qué es un monopolio?
El problema de la definición
¿Qué es un monopolio? Si nos limitamos a dar la definición estricta que conocemos (la etimológica), esto es, un solo vendedor, nos lleva a la inexorable conclusión de que todos somos monopolistas en nuestra acción.
En efecto, sabemos que los bienes no son estrictamente homogéneos entre sí, por lo que, en última instancia, cualquier vendedor es vendedor exclusivo del bien que provee. El vendedor de sillas A es monopolista de sillas A y el vendedor de sillas B es monopolista de sillas B. Ambos bienes son, en su naturaleza, bienes distintos.
No obstante, esta no es la concepción que se suele entender cuando escuchamos la palabra "monopolio". Más bien, nos imaginamos a un sujeto siniestro que vende algo sin sustituto a precios desorbitados. Este es el concepto de "monopolio" que nos interesa.
2. ¿Cómo se produce un monopolio?
La economía neoclásica y la teoría de la organización industrial (Tirole, 1988), al ir intuyendo esta nueva definición del monopolio, desarrollaron una teoría sobre la formación del mismo. Habitualmente, cuando un vendedor reduce la cuantía del producto que ofrece sin que se redujera la demanda, la competencia adquiere esa cuota de mercado. No obstante, de darse las condiciones para que el vendedor pueda reducir la producción elevando el precio sin que la demanda efectiva se desplace a la competencia, el precio obtenido se llama "precio de monopolio".
¿Cuál es la condición para que se dé esta situación? La presencia de una demanda inelástica (aunque recordemos que este no es el único factor). La elasticidad de la demanda nos indica cómo de sensible es la cantidad demandada a la variación en los precios. Una demanda inelástica implica que aunque el precio aumente o disminuya, las variaciones en la demanda son escasas. Matemáticamente, un bien es inelástico si cumple la condición:
Siendo Ed la elasticidad del precio de la demanda, que se calcula como la razón de la variación porcentual de la cantidad demandada respecto del precio:
En términos más sencillos, en una situación de demanda inelástica, un único vendedor puede modificar los precios notablemente al alza, sin sufrir graves pérdidas en la cantidad demandada por los consumidores. El vendedor A puede aumentar el precio de sus sillas 30€ (por poner un precio) sin que los consumidores desplacen su consumo.

El modelo neoclásico del monopolio
Veamos un ejemplo sencillo de cómo observaban los neoclásicos el concepto de monopolio y dónde están sus más importantes objeciones. Imaginemos una empresa que vende sillas. Cuantas más sillas quiere vender, menor tiene que ser el precio:
Sillas vendidas | Precio por silla | Ingreso Total (IT=P*Q) | Ingreso Marginal (IMg) |
1 | 9 € | 9 € | 9 € |
2 | 8 € | 16 € | 7 € |
3 | 7 € | 21 € | 5 € |
4 | 6 € | 24 € | 3 € |
Donde:
Veámoslo poco a poco. Si la empresa quiere vender 2 sillas, las vende a 8€ e ingresa 16€, pero si vende 3 sillas, las ha de vender a 7€ e ingresar 21€. Por tanto, lo que realmente gana de la tercera silla es:
Aquí está la primera diferencia entre el monopolista y la competencia perfecta (situación de mercado ideal y teórica en la que ninguna empresa ni consumidor puede influir en el precio de los productos), el ingreso marginal del monopolista es siempre menor que el precio de venta:
Toda empresa siempre buscará, monopolista o no, producir unidades adicionales hasta que el ingreso por la última unidad sea igual al coste marginal de producirla, es decir:
En el monopolio, el ingreso es inferior al precio, por lo que cuando el monopolista busca IMg = P, el precio final queda por encima del coste marginal:
Mientras que en competencia perfecta:
El resultado del modelo
En el modelo neoclásico, el monopolista, al enfrentarse a una demanda descendente, elige la cantidad que maximiza su beneficio y, en el caso estándar, dicha cantidad es inferior a la que se obtendría bajo competencia perfecta. El precio que el monopolista cobra es lo que se llama "precio de monopolio" que siempre es superior al "precio competitivo".
Nota: Por la naturaleza de este ensayo, el modelo neoclásico ha sido explicado de la forma más simple posible. Creemos haber hecho una labor intelectualmente justa a lo que el modelo pretende ilustrar, aunque ha de recordarse que la explicación posee un trasfondo matemático más complejo y matizado.
3. ¿Tienen razón los neoclásicos? ¿Deberíamos regular los monopolios?
La conclusión habitual a la que llegan los neoclásicos es clara: el monopolio puede generar una asignación menos eficiente que la competencia perfecta y, por ello, puede analizarse como una forma de fallo de mercado. Consiguientemente, el Estado ha de entrar a corregir dicho fallo de modo que el monopolista se ajuste al "precio competitivo". No obstante, la economía es una de esas pocas ciencias donde las soluciones a los problemas son tantas como economistas hay.
En 1962, el economista austriaco Murray Rothbard publica Man, Economy and State (1962/2009) una obra de más de 1500 páginas entre sus tres volúmenes, que pretendió actualizar y sistematizar sintéticamente la monumental La Acción humana de Mises. En el capítulo 10, "Monopoly and Competition", Rothbard desarrolla una de las más importantes críticas al esquema neoclásico de equilibrio estático, planteando no solo una duda sobre la coherencia de las premisas, sino toda una explicación del fenómeno del monopolio.
El precio competitivo, ¿cuál debería ser?
Para determinar que el monopolista establece un precio de monopolio, primero debemos situar este precio respecto de un precio competitivo. Sin embargo, los neoclásicos debían partir del supuesto de la "competencia perfecta", un estado hipotético donde se presuponían:
Múltiples oferentes y demandantes de pequeño tamaño relativo
Bienes ofrecidos por distintas empresas son sustitutivos perfectos entre sí
Todos los agentes tienen conocimiento perfecto e instantáneo sin costes de transacción
No existen barreras de entrada
Etcétera
La realidad es bien distinta, porque ninguno de estos supuestos puede explicar el funcionamiento real de la economía de mercado. De hecho, la crítica de Hayek, Premio Nobel de Economía 1974, en su obra The Meaning of Competition, resulta muy ilustrativa y queda resumida en esta cita:
«Si la situación supuesta por la teoría de la competencia perfecta llegara a existir alguna vez, no solo privaría de todo sentido a todas las actividades que el verbo "competir" designa, sino que las haría prácticamente imposibles».
-The Meaning of Competition (1946)
La competencia real e imperfecta de las economías de mercado implica:
Diferenciar o mejorar el producto: Imposible porque la competencia perfecta exige estricta homogeneidad del bien.
Publicidad o mercadotecnia: Inútil, porque se presupone que todos los agentes tienen información perfecta e instantánea sin coste.
Bajar los precios por debajo del rival: Prohibido para la hipótesis de que todos aceptan el precio P.
Para Hayek (1946) y Rothbard (1962/2009), el modelo neoclásico no puede dar cuenta de lo que es la competencia, de hecho, si fuera así el modelo de "competencia perfecta" dejaría de ser, irónicamente, competencia.
En el mercado real, el "precio competitivo" es inobservable e inmedible, es decir, no existe, porque no podemos comparar la situación existente con un supuesto como el de la competencia perfecta. Nadie puede saber cuál es el precio bajo unas condiciones que no existen, por lo que decir que un precio es de monopolio es simplemente decir que es el precio libre del mercado, nada más. Desde la perspectiva austriaca, no existe tal cosa como un precio competitivo o de monopolio, tan solo existe el precio del mercado, ya que el precio competitivo no supone una magnitud observable, sino un contrafactual derivado de supuestos teóricos. El precio de monopolio no es más que un precio en una situación de demanda inelástica; ¿por qué llamar de manera diferente al precio resultante de esta situación mercantil? Bajo este criterio, cabe concluir que deberíamos poner un nombre a los precios en cada situación de mercado.
No contento con esto, Rothbard (1962/2009) argumenta que el libre mercado, en contra del modelo neoclásico, no tiende a la formación de monopolios (repetimos que no sabemos exactamente lo que quieren decir los neoclásicos al hablar de la idea de "monopolio", porque no tienen una respuesta clara al problema de la definición de monopolio y precio de monopolio). Al contrario, el economista austriaco hace un análisis cataláctico que demuestra que existen siete factores endógenos que actúan de forma antimonopolística impidiendo la formación de precios de monopolio. A este añadimos un octavo procedente de la tradición neoclásica, que consideramos importante para comprender que no solo los austriacos han visto estos factores, sino también neoclásicos, keynesianos o monetaristas, en mayor o menor medida.
Los 7 factores naturales antimonopolísticos
La elasticidad de la demanda: Cuantos más bienes y servicios hay en el mercado, la demanda tiene cada vez más elecciones, lo que implica que se vuelve cada vez más elástica. El aumento inexorable de los productores hace que si alguien varía el precio al alza, pierda grandes cantidades de demanda y si lo consigue bajar, las gana frente a la competencia. Por eso, en el mercado libre existe una tendencia a que nadie pueda establecer arbitrariamente el precio de algo.
La competencia potencial: Es uno de los más importantes e intuitivos. Consiste en que un monopolista, una vez establecido, está sometido siempre a la competencia potencial, es decir, a la competencia que no existe pero, en caso de que el monopolista suba los precios, puede aparecer para tratar de obtener su cuota de mercado.
La competencia permanente: El monopolista no solo compite con aquellos que producen su producto o similares, sino con todo el mercado. El monopolista de sillas A tiene que competir a la vez con todos los productores de alfileres, zapatos, mesas, alfombras... todos los cuales compiten por el dinero de los consumidores.
La ley de rendimientos decrecientes: Alberto Benegas Lynch (h) (1979) nos dice: "Toda estructura de costes tiene una dimensión óptima pasada la cual los rendimientos son decrecientes"; esto es, los cárteles u oligopolios tienden a desaparecer, ya que llegan a un punto donde los factores fijos acumulados se saturan y los miembros del oligopolio ven que se beneficiarían de salir del cártel y bajar los precios para conseguir la demanda de los otros monopolistas.
Los límites de calculabilidad en el mercado: A medida que el monopolista va aumentando su radio de acción, este absorbe los mercados en los cuales se forman los precios. ¿El resultado? Pierde las señales económicas que le permiten producir de la manera más eficiente. Si una empresa fabrica volantes y coches no sabrá si está usando sus recursos de la mejor manera porque dentro de la empresa no hay precios entre departamentos. La empresa pequeña, sin embargo, compra los volantes en el mercado y sabe que si saca beneficio de fabricarlos y venderlos, debería hacerlo.
El comercio exterior libre: Hoy más que nunca, si el Estado no establece aranceles a las importaciones y exportaciones, las empresas nacionales deben competir con todas las del mundo, reduciendo su capacidad de establecer un precio de monopolio o, siquiera, influir en el precio.
Los sustitutos: en contra de la idea neoclásica de bienes absolutamente homogéneos entre sí, la realidad es bien distinta. En el libre mercado, es muy difícil, por no decir imposible, encontrar un bien que no sea sustituible. Ya le pasó al carbón, que fue sustituido por el petróleo, o por las renovables, la nuclear...
La competencia potencial estructural (teoría de mercados disputables): William Baumol (1982), economista de corte neoclásico, formalizó la idea de que una industria con un solo oferente no puede fijar los precios a su antojo, pues si la entrada y salida de nuevos competidores no implica costes significativos (como las barreras de entrada que veremos en el punto 4), la mera amenaza de entrada disciplina el precio tanto como la competencia efectiva.
Sin embargo, debemos ser intelectualmente justos y poner sobre la mesa una objeción muy común: ¿qué ocurre con los monopolios naturales? Un monopolio natural se da cuando en un determinado sector los costes fijos son tan elevados que naturalmente no compensa la duplicación de infraestructura por varios competidores, pues esto sería ineficiente (suelen ser ejemplos: redes eléctricas, saneamiento, ferrocarril...). Además, debemos sumar el problema de la información asimétrica, popularizado por George Akerlof (1970), según el cual, en ausencia de regulación, el comprador no puede verificar la calidad del bien o servicio a comprar. Finalmente, mencionar el problema de las economías de red: sectores donde el valor del servicio aumenta con el número de usuarios, esto es, genera una tendencia natural a la concentración (esto se puede dar, por ejemplo, en las redes sociales).
Vayamos por partes:
Monopolios naturales: la ausencia de competidores no surge de un vacío institucional. Cuando estudiamos los casos concretos de los que se habla siempre van acompañados de concesiones exclusivas, expropiaciones o subsidios estatales que evitaron la competencia. No es evidente que la concentración del mercado sea "natural". Un ejemplo histórico es el de los ferrocarriles transcontinentales estadounidenses: las Pacific Railway Acts de 1862 y 1864 concedieron a compañías como Union Pacific y Central Pacific enormes donaciones de tierras públicas y bonos del Gobierno federal por cada milla de vía tendida, además del derecho exclusivo de paso sobre esos terrenos. No era, pues, la tendencia natural del mercado, sino el resultado de la intervención estatal. De todos modos, aunque el mercado generase monopolios naturalmente, ya hemos visto a través de la teoría de mercados disputables que esto no ha de ser un problema, porque la competencia potencial disciplina al monopolista. ¿Qué nos importa que haya pocos oferentes, cuando venden bienes y servicios a un precio competitivo?
Información asimétrica: el propio mercado desarrolla mecanismos privados para evitar estos problemas: se exigen registros, seguros, garantías, revisiones, posibilidad de devolución, períodos de prueba, chips para el seguimiento... Sin contar con la importancia de la reputación de las marcas, sellos de calidad... El constante desarrollo tecnológico del mercado permite solucionar un problema que el marco neoclásico plantea, pero en lugar de asumir un mercado de competencia perfecta teórica, donde todo el mundo tiene toda la información, lo consigue mediante diversos mecanismos de mercado. Hoy en día, para comprar un producto se pueden exigir u obtener directamente miles de garantías.
Economías de red: son aquí aplicables los ocho factores antes mencionados. Una empresa puede crecer rápidamente, pero no puede sostener un precio de monopolio sin enfrentar competencia potencial, sustitutos o límite de calculabilidad. Uno de los ejemplos más ilustrativos es el de MySpace: entre 2005 y 2008 fue la red social más grande de los Estados Unidos. No obstante, apenas un par de años más tarde, Facebook entró al mercado y desplazó a MySpace casi por completo, precisamente porque no existía ninguna barrera legal que lo impidiera.
Los ejemplos de la imposibilidad del monopolio sostenido se repiten, y allí donde el lector vea uno, le recomiendo no quedarse en la superficie, y ver dónde se han impuesto trabas estatales a la competencia.
4. Entonces, ¿qué perpetúa un monopolio?
La Escuela Austriaca de economía ha planteado, en contra de la opinión neoclásica, una nueva definición del vocablo "monopolio". Rothbard concluye que, a partir de esos factores, es casi imposible que, en el libre mercado, un vendedor pueda establecer el llamado "precio de monopolio". Entonces, ¿cómo podemos definir el monopolio? Rothbard, pues, pretende devolver la palabra "monopolio" a la definición histórica y jurídica original. Lord Edward Coke, una de las figuras más importantes del Common Law, formuló la siguiente definición en Institutes of the Lawes of England (1628):
«Una concesión u otorgamiento por parte del Rey, mediante su patente o privilegio, a cualquier persona o entidad, para la fabricación, venta, compra o uso exclusivo de cualquier cosa, mediante la cual se priva a los demás ciudadanos de la libertad de la que disfrutaban antes» (Coke, 1628/1817)
La definición quedó recogida formalmente en el Statute of Monopolies de 1624, antes incluso de la publicación de su obra, con el objetivo de prohibir a la corona de Inglaterra las patentes de monopolio otorgadas de manera discrecional.
Para los austríacos, el monopolio en sentido estricto debe entenderse fundamentalmente como una posición privilegiada jurídicamente por el Estado. Este tiene varias maneras de conseguirlo:
Licencias, autorizaciones y cupos de entrada: por ejemplo, en España, es ilegal abrir una farmacia libremente aunque se posea el grado en Farmacia. Las leyes imponen un cupo rígido de habitantes por farmacia y un alejamiento de mínimo 250 metros entre establecimientos. ¿El resultado? El Estado limita la posibilidad de que se incorporen al mercado de las farmacéuticas otros proveedores que no hayan sido aceptados por el Estado, y limita la oferta potencial, encareciendo el precio y formando el famoso "precio de monopolio".
Patentes o propiedad intelectual: en EEUU, la empresa Mylan (que en 2020 se fusionaría con la división de fármacos de Pfizer para formar Viatris), consiguió la patente absoluta del EpiPen (inyectores de epinefrina para frenar choques anafilácticos o fuertes reacciones alérgicas) mediante la combinación de patentes sobre el dispositivo de inyección y las estrictas exigencias de la FDA (Food and Drug Administration). La empresa consiguió, con el apoyo del Estado, patentes secundarias sobre la aguja oculta, el inyector y el sistema de activación. ¿Qué fue lo que consiguió? Mylan eliminó la competencia en el mercado y sextuplicó el precio del EpiPen desde los 100 dólares a los 600, manteniendo el monopolio protegido por el entramado estatal.
Proteccionismo y barreras al comercio: Otro ejemplo más es el de la Unión Europea, que a través del Reglamento de Ejecución 2024/2754, impuso aranceles de hasta el 35,5% sobre la importación de automóviles eléctricos chinos. De este modo, impidieron la entrada de los productos chinos al mercado europeo, que producía estos automóviles más ineficientemente. Con la excusa de "defender al productor local", la UE consiguió: 1) que los consumidores tuvieran que pagar mayores precios por los automóviles europeos, 2) que las empresas europeas pudieran establecer precios más altos o de monopolio.
Hiperregulación y costes de cumplimiento: Las grandes empresas, con el tiempo, comienzan a hacer lo que el Nobel de Economía George Stigler definió como la captura del regulador: las empresas comienzan a ver que si exigen al regulador (id est, el Estado) regulaciones como auditorías, licencias ambientales o informes obligatorios de sostenibilidad, esto supone un coste fijo, que solo ellos pueden pagar, haciendo que las pequeñas empresas que desean competir, sean incapaces de hacerlo. Para ello, las empresas se inmiscuyen en la redacción de las nuevas leyes y solicitan exigencias técnicas tan complejas que solo ellas pueden cumplir. En España, el sector de la banca comenzó a exigir normativas de amplio espectro tras las crisis: normativas de ciberseguridad, asesoramiento, comercialización... Para cumplir con ello, un banco nuevo en España debe incurrir en unos costes absurdos. En 2008, existían 50 entidades bancarias compitiendo en España, hasta que el marco estatal obligó a las pequeñas cajas de ahorros y los bancos medianos a, bien ir a la quiebra por no poder cumplir con las normativas, o bien ser absorbidos por los tres principales bancos, que para 2009 conformaban el 70% del crédito y depósitos del país.
Entre otras.
5. Un ejemplo actual: La vivienda
En España, ha aparecido cada vez más el discurso del "especulador" y los "fondos buitre". Si bien la situación se ha vuelto insostenible, lo que más nos ha de interesar es: ¿cómo arreglamos este problema? Para ello, podemos hacer uso de la construcción que hemos hecho del "precio de monopolio".
Nos bastará con analizar los datos del mercado inmobiliario para arrojar luz sobre el asunto, porque si lo hacemos, veremos que el problema de la vivienda no es sino otro ejemplo más donde el marco estatal sobre el suelo, los impuestos y las regulaciones han creado deliberadamente barreras de entrada a la competencia.
La brecha entre oferta y demanda
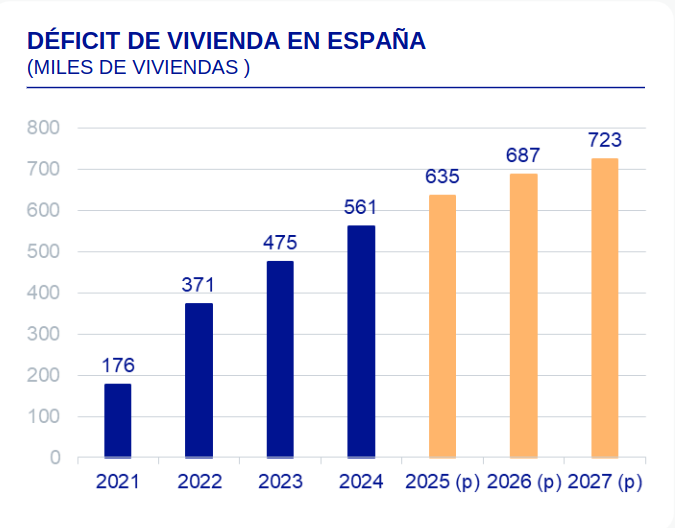
Datos del Instituto Nacional de Estadística (INE, 2023), nos muestran que en España se crean anualmente entre 200.000 y 250.000 nuevos hogares netos, mientras que el ritmo de edificación anual es de entre 80.000 y 100.000 viviendas anuales. Esto se traduce en un déficit interanual de 100.000 viviendas.
Esta brecha estructural responde, por el lado de la demanda, a un aumento de la población, no solo por el saldo migratorio neto (a quien, habitualmente, se le quiere imputar el problema), sino por la reducción del tamaño medio del hogar. En España, el INE proyecta que los hogares unipersonales aumentarán de 5 millones en 2021 (INE, 2023) a 7,7 millones en 2039 (INE, 2024). Históricamente, la crisis del 2008 tampoco ha ayudado, pues desde la caída de la producción a mínimos históricos, la demanda no se ha recuperado.
Un argumento frecuente es el de la "vivienda vacía". Se dice que, en España, existe una cantidad de vivienda vacía tal, que permitiría resolver de golpe el problema. No obstante, ni la teoría ni la experiencia nos dicen esto. Por el lado de la teoría, a los fondos de inversión y a los pequeños propietarios de bienes raíces, no les resulta económicamente favorable el dejar sus activos vacíos, sino que lo que buscarán será sacar la mayor rentabilidad posible de estos, vendiéndolos o alquilándolos. Pero, también podemos validar la teoría en la realidad: según datos del Censo de Viviendas del Instituto Nacional de Estadística (INE, 2023), en España existen 3,83 millones de viviendas vacías, lo cual, por sí solo, no arreglaría un déficit acumulado urbanístico. Además, para más inri, el 45% de estas viviendas se encuentran en municipios de menos de 100.000 habitantes, concentradas en zonas rurales de la "España vaciada", donde nadie desea vivir. En las grandes ciudades, donde la demanda de vivienda es cada vez mayor, la tasa de vivienda vacía se encuentra entre el 1,5% y el 3%.
El colapso del acceso para los jóvenes:
Según la Encuesta de Condiciones de Vida y el Banco de España, el salario real de los menores de 35 ha crecido un 4% desde 2018, mientras que el precio de la vivienda ha crecido en términos reales un 18% y un 60% en términos nominales desde 2008 (aunque está claro que escoger esta fecha desproporciona los datos).
Durante 2025, el precio de la vivienda se disparó un 12,7% en términos nominales, lo cual se traduce a términos reales (descontada la inflación) a un 10%. Para ponerlo en perspectiva, según datos de la OCDE, los salarios reales de los españoles han crecido en los últimos 30 años un 2,76%. Es decir, el precio de la vivienda se ha multiplicado en el último año cuatro veces más que el salario de la población en los últimos 30.
Además, tras la crisis del 2008, la banca ha endurecido los criterios de concesión crediticia, exigiendo un 20% del precio de la vivienda y más de un 10% adicional en impuestos y gastos de gestión. Para una vivienda de 200.000€, un joven ha de ahorrar unos 60.000€ previamente. (Rallo, 2025b)
Según datos del BBVA Research y el Centro Ruth Richardson, los hogares españoles destinan un 40% de sus ingresos netos en el pago de la renta, imposibilitando completamente el ahorro necesario.
Mientras tanto, el IPC ha crecido desde enero de 2008 en torno al 36%-38%, lo que supone que la inflación se ha ido comiendo el valor del ahorro necesario para comprar o construir vivienda, tanto para particulares y jóvenes, como para empresas y fondos.
Conviene señalar que el aumento del precio de la vivienda en las últimas dos décadas se ha dado en numerosos países, incluyendo economías con mayor regulación estatal. El factor compartido es la política monetaria expansiva y los tipos de interés reales ridículos dados en 2008 y después de la pandemia. No obstante, lo que este ensayo busca no es negar este factor común, ni tampoco formular una teoría sobre el causante del shock de demanda, sino ver cómo el marco regulatorio influye en la fluidez necesaria para amortiguar estos shocks para dar una rápida respuesta ante un estímulo monetario similar.
El monopolio del suelo: Estrangulamiento administrativo
En España, el suelo no es un bien libre, sino que está sometido a la agenda pública establecida por los Planes Generales de Ordenación Urbana. Según BBVA Research 2024, si los ayuntamientos completaran los procesos administrativos para urbanizar el suelo que sus propios planes ya clasifican como urbanizable, el stock de vivienda en España podría incrementarse de forma inmediata en un 26%. En algunas regiones como Madrid es del 14%, pero en otras como Murcia es del 77%. De hecho, el estudio no habla siquiera de suelo todavía no declarado, sino solo de aquel que los ayuntamientos han decidido declarar como tal. Asimismo, el tiempo medio de tramitación para transformar un suelo rústico en suelo finalista (listo para edificar) en España oscila entre 10 y 20 años, un plazo incompatible con la fluidez del mercado. Y no se limita a esto el Estado español, sino que también consigue desviar la inversión en vivienda a través del constante cambio en las regulaciones estatales sobre la vivienda. Este genera un perverso incentivo: las constructoras, ante la incertidumbre, dejan de embarcarse en proyectos de inversión en vivienda ante la expectativa de que el marco regulatorio continúe poniendo palos en sus ruedas.
Veamos, sin embargo, que la relación entre las restricciones administrativas del suelo y los precios de la vivienda derivados de tal restricción, no es una conclusión exclusivamente austriaca. En el otro lado del mundo, dos economistas estadounidenses, Edward Glaeser y Joseph Gyourko, han puesto de manifiesto estudios empíricos sobre el mercado de EEUU, en los que la regulación del uso del suelo explicaba sustancialmente la diferencia de precios entre ciudades. Estas diferencias estaban muy por encima de las que producían los costes físicos de construcción (Glaeser y Gyourko, 2003). Observamos, pues, que la situación española no solo encaja en el marco teórico, sino que responde a un patrón observable en diferentes contextos sociales, institucionales...
El desplome de la inversión pública
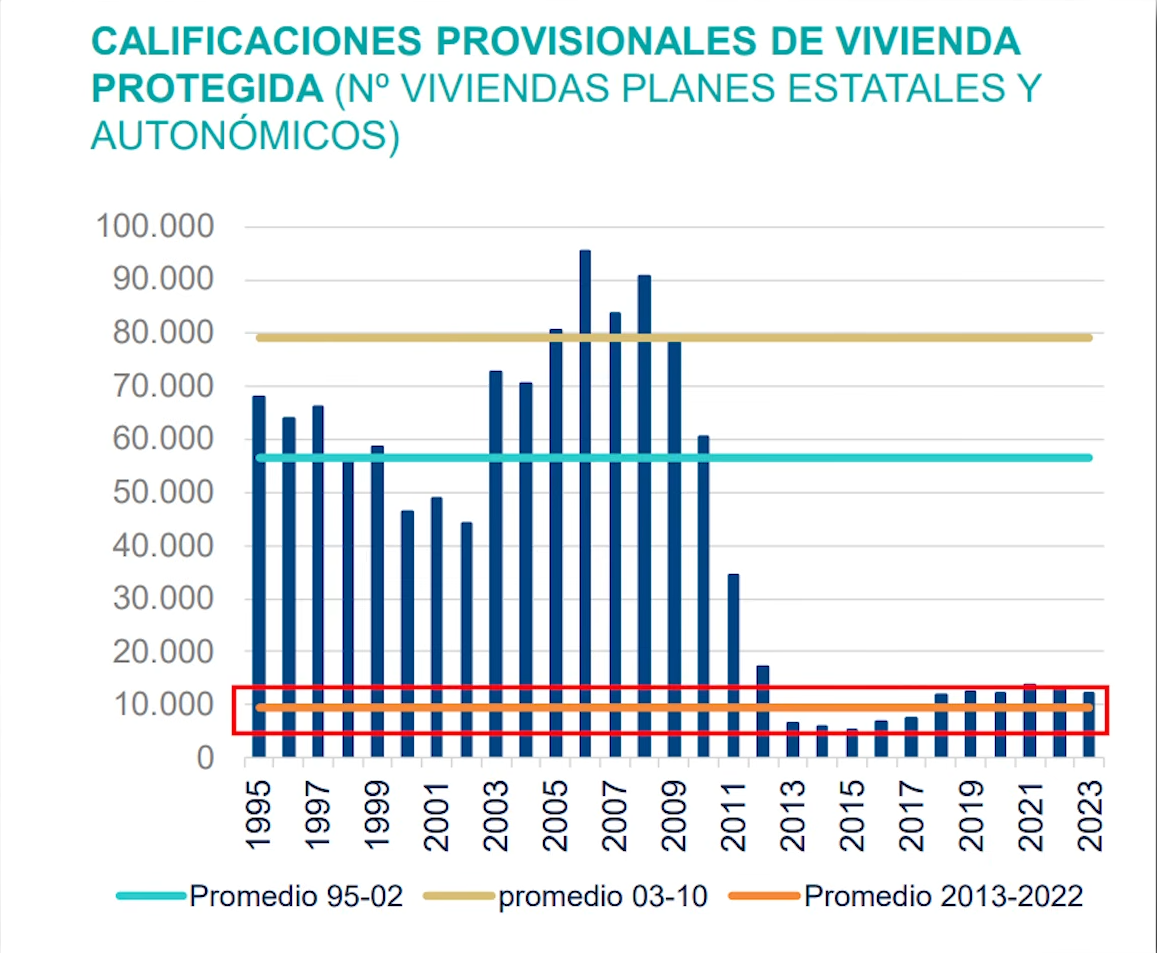
Aunque fuera económicamente más rentable que el Estado provea de vivienda pública a la población, al estilo soviético, la vivienda pública se ha reducido notablemente. Entre 1995 y 2002, España construía una media de 50.000 a 60.000 viviendas de protección oficial anualmente. Entre 2013 y 2022, se ha reducido a menos de 10.000 anualmente. El aumento del déficit público para poder financiar la estructura del Estado del Bienestar, especialmente a través del sistema público de pensiones (que ya copa 1/3 del PIB en gasto público), ha impedido que el gasto en viviendas públicas aumente. De este modo, el Estado español se comporta como "el perro del hortelano", que ni come ni deja comer al amo.
El encarecimiento de la oferta privada
En España, la oferta privada de vivienda no solo está limitada por el factor del suelo, que es el principal, sino también por otros factores:
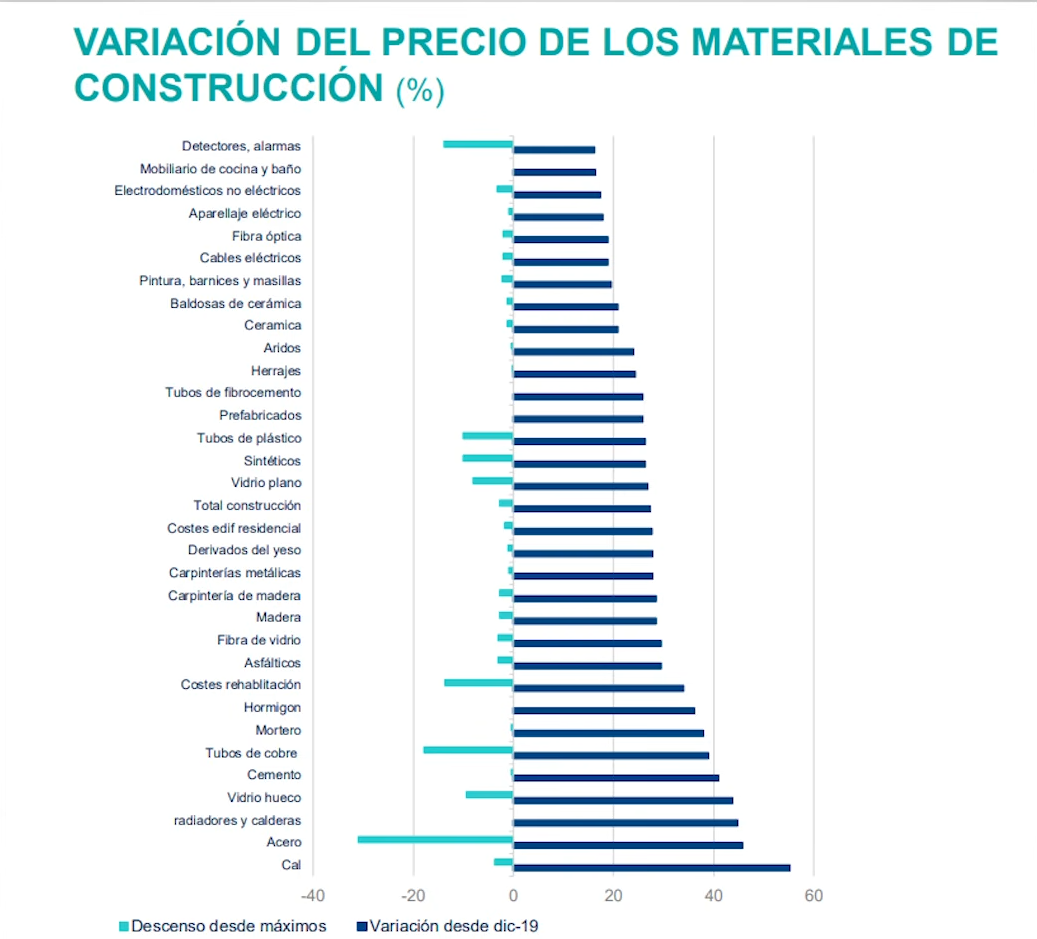
El encarecimiento de los materiales de construcción: Desde 2019, los insumos básicos como el hormigón y el acero, entre otros, acumulan un incremento de entre el 15% y el 50% (BBVA Research, 2024).La mayor parte de este encarecimiento se puede atribuir a:
En su mayoría, a la inflación orquestada por el Banco de España y el Banco Central Europeo de entre el 18% y el 20% (2021-2024).
La crisis energética provocada por la Guerra de Ucrania.
El efecto Cantillon (1755/1959): el dinero de nueva creación no se distribuye de forma homogénea ni neutra, sino que las inyecciones de liquidez y estímulos fiscales posteriores al COVID-19 se dirigieron primero a las etapas alejadas del consumo final, por lo que el dinero recién creado pujó por los materiales como el cemento o el acero. Pero la oferta de estos materiales no se puede multiplicar de la noche a la mañana, por lo que sus precios se dispararon de forma temprana e intempestiva.
Cuellos de botella en las cadenas de suministros globales: al reabrir las economías tras el COVID-19, la demanda se disparó de golpe contra una oferta paralizada, por lo que el transporte marítimo sufrió grandes atascos en los puertos que encarecieron el comercio de materias primas.
Costes regulatorios y políticas de la UE: En Europa, las industrias pesadas responsables de fabricar acero, cemento o cal están sujetas al Régimen de Comercio de Derechos de Emisión de la UE (EU ETS). Para producir una tonelada de CO2, se estableció un impuesto que aumentó el precio de la tonelada de cemento y acero de entre 25€ - 30€ a entre 80€ - 90€.
Fuente: BBVA Research
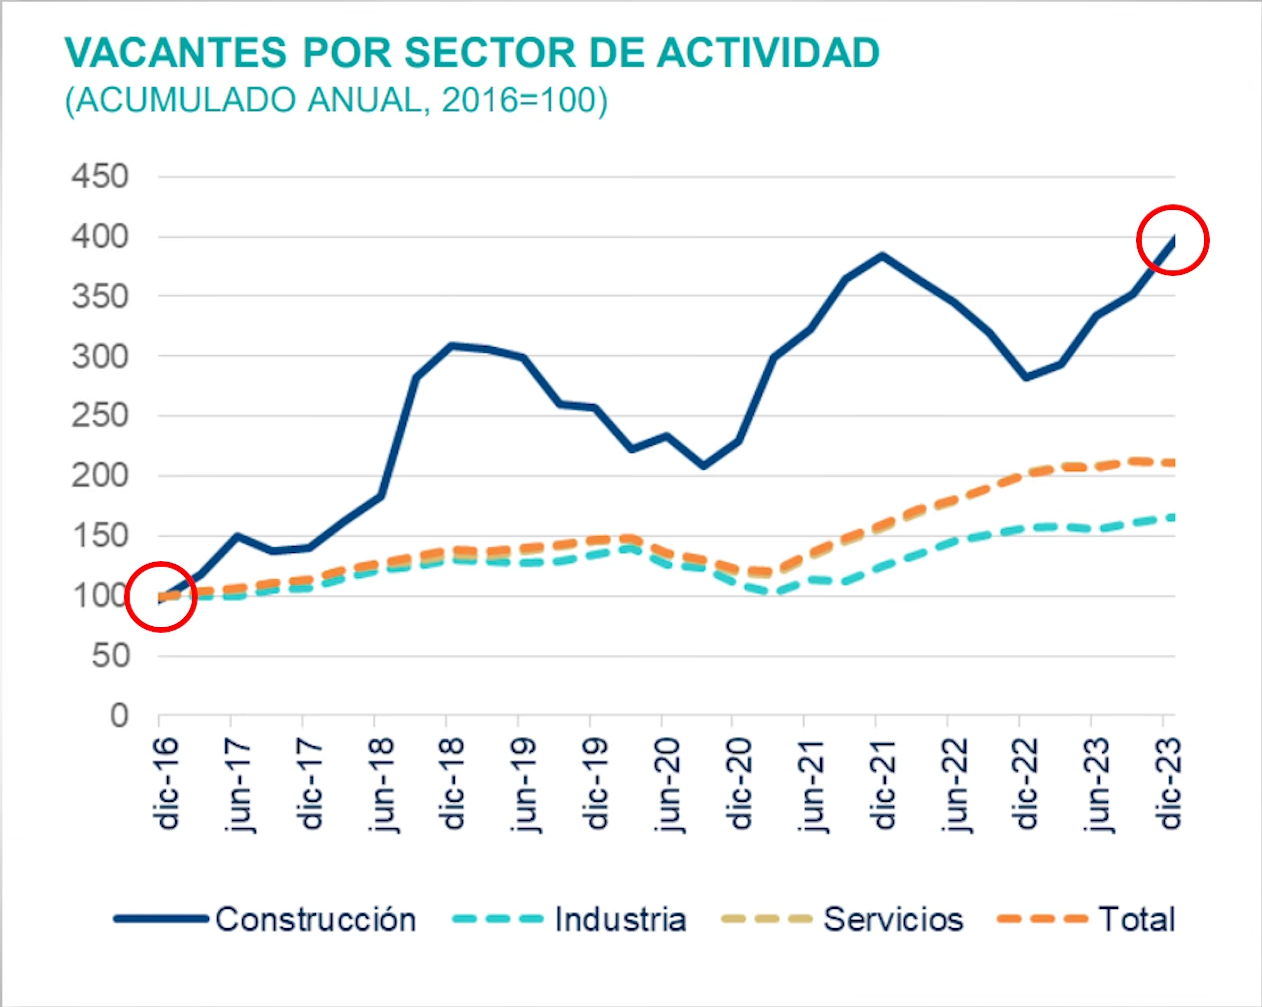
Escasez y envejecimiento de la mano de obra: La población ya no desea trabajar en el sector de la obra. Desde 2016 las vacantes sin cubrir en la construcción se han multiplicado por 4 y, desde 2007, los albañiles tenían de media menos de 44 años; en 2025, la mayoría supera los 45. Según la Confederación Nacional de la Construcción (CNC, 2024) existe un déficit de unos 700.000 empleados en la construcción. La escasez de trabajadores se puede explicar a la vez por:
La cuña fiscal sobre el trabajo: en España, las empresas han de pagar en impuestos, por empleado, más del 40% entre cotizaciones a la Seguridad Social, cotizaciones del trabajador e IRPF. Esto supone que un albañil que cobra 1.800€ netos suponga un gasto de 2800€ que el Estado le quita, tanto a la empresa, como al albañil, cuyo salario real es reducido (porque recordemos que los gastos que paga la empresa no son más que el descuento del salario potencial del albañil).
Efecto compresión del Salario Mínimo Interprofesional (SMI): las subidas del salario mínimo pueden elevar los sueldos de entrada de servicios ligeros (hostelería, reparto...) acercándolos a la construcción, lo que habría provocado que la mano de obra que sufría en el andamio a 40ºC considere más rentable un menor sueldo en mejores condiciones. El SMI también puede dificultar la entrada de los jóvenes cuya productividad no iguala la de los trabajadores experimentados, provocando que los primeros no puedan entrar al mercado porque nadie los contrataría por un sueldo por encima del salario de equilibrio (aquel que se forma de la interacción entre oferta y demanda libre).
Rigidez presupuestaria en la obra pública: La Ley de Desindexación de la Economía (Ley 2/2015) impide a las empresas adaptar los precios de las licitaciones públicas para la construcción, aumentando los costes laborales y de materias primas.
El bloqueo de la inmigración legal: Dado el envejecimiento de la población, la inmigración podría cubrir la mano de obra. Desgraciadamente, la regulación estatal puede generar cuellos de botella: por ejemplo, los profesionales con formación técnica (electricistas, soldadores...) han de sufrir los largos procesos administrativos de homologación y reconocimiento de competencias que el Ministerio de Educación y las Comunidades Autónomas dilatan durante años.
Fuente: BBVA Research
Restricción del crédito a la promoción: Antes de 2008, el crédito a la promoción inmobiliaria representaba cerca del 25% de los activos del sistema bancario, habiendo hoy descendido a menos del 10%. Este problema se achaca fácilmente a la crisis, para lo cual nuestro análisis debería desviarse al problema de los ciclos económicos, por lo que, por la naturaleza misma de este ensayo, no nos da para explicar y profundizar suficientemente.
El sistema fiscal español
El sector privado, pues, ha de soportar tanto la burocracia estatal que impide el uso de suelo declarado edificable, es decir, la escasez de suelo finalista; también tiene que enfrentarse a los problemas anteriormente mencionados, muchos de los cuales, tienen su origen en la actividad gubernamental. Por añadidura, el sector inmobiliario ha de enfrentarse a un último problema: el sistema fiscal.
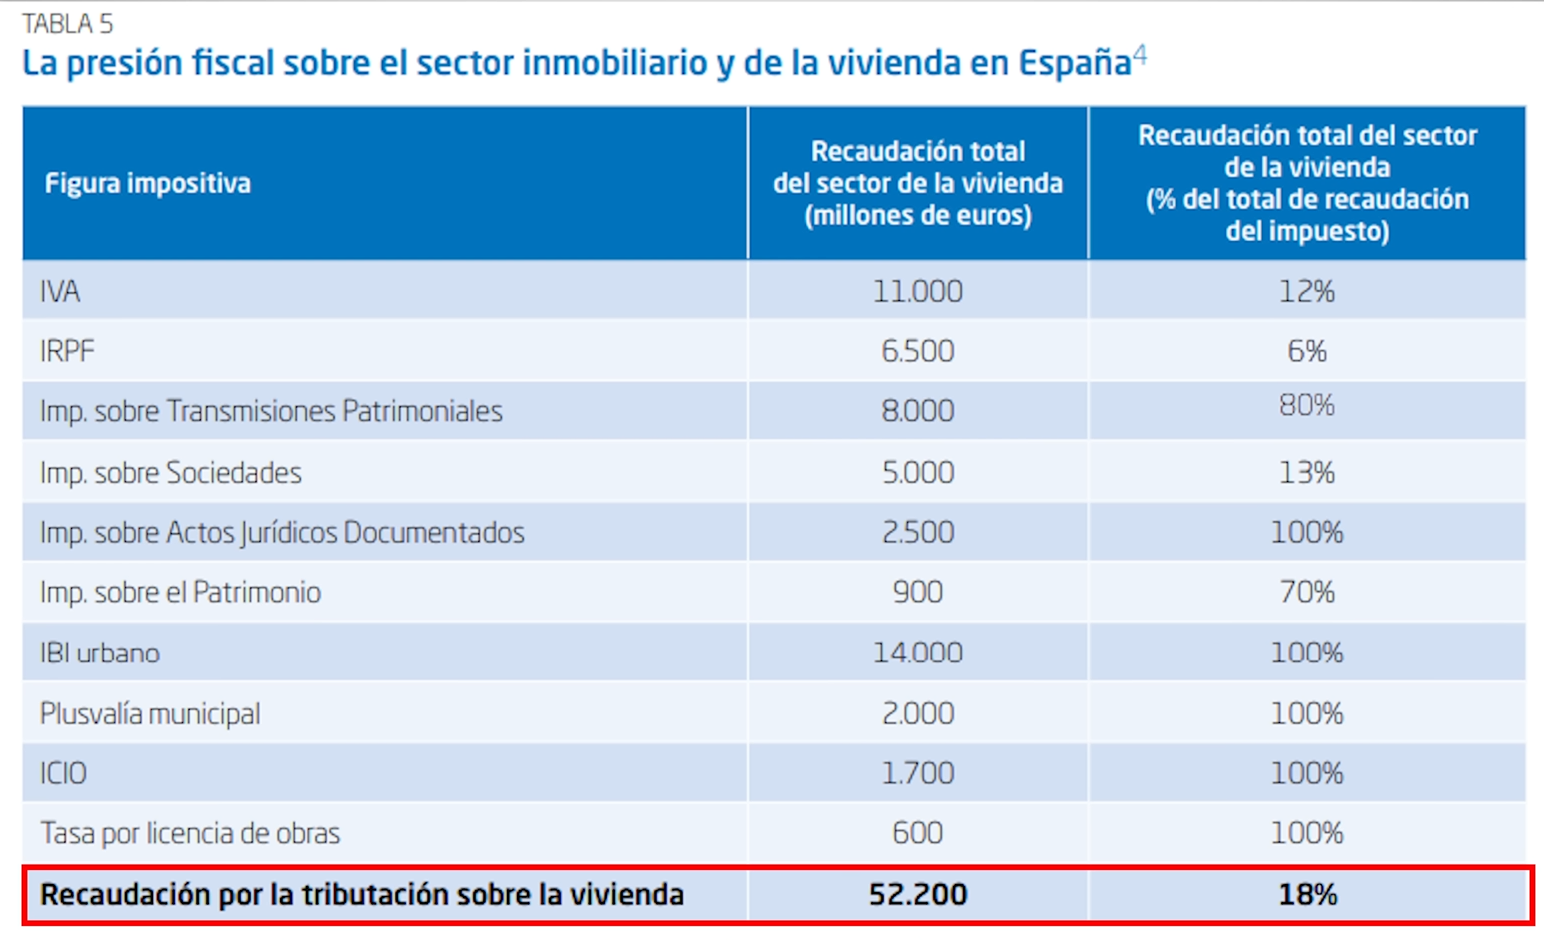
En España, según un informe publicado por el Instituto de Estudios Económicos, llamado La fiscalidad de la vivienda en España, el Estado recauda de los impuestos a la vivienda, aproximadamente, más de 52.000 millones en impuestos. Esto se traduce en que 1 de cada 13 euros recaudados en España, proceden de gravar la vivienda y la construcción.
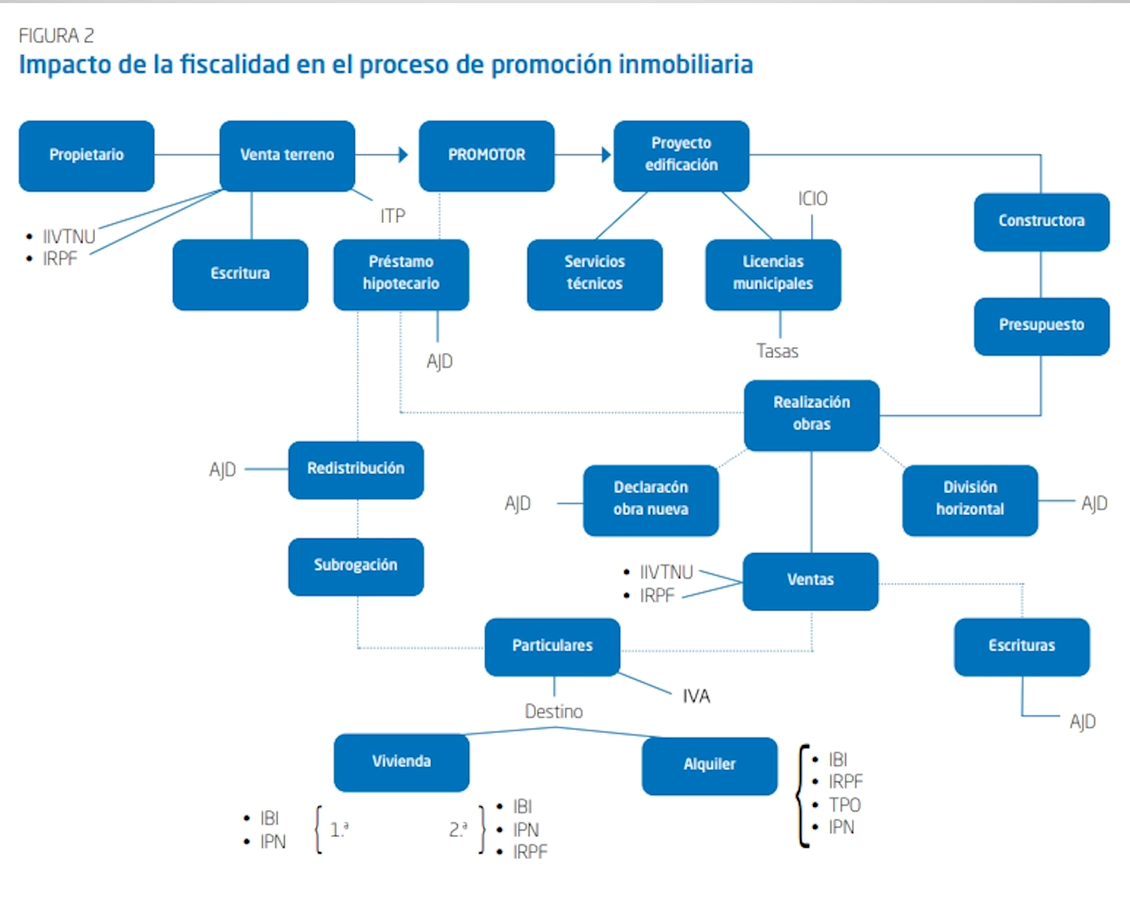
El proceso productivo y de comercialización de la vivienda está gravado por una extensa cadena tributaria (Domínguez & López, 2008; IEE, 2024):
IIVTNU (Impuesto de Plusvalía Municipal) al vender el terreno.
IRPF sobre la compra de terrenos.
AJD (Impuesto de Actos Jurídicos Documentados) para formalizar la propiedad en el notario.
Tasas municipales sobre las licencias para comenzar el proyecto de edificación.
ICIO (Impuesto sobre Construcciones, Instalaciones y Obras).
Según se realicen las obras hay que volver a pagar varias veces el AJD tanto para declarar obras nuevas como para dividir horizontalmente la propiedad de ese inmueble.
De nuevo, el IIVTNU al vender la propiedad construida.
De nuevo, el IRPF al vender la propiedad construida.
Los particulares habrán de pagar el IVA al adquirir la propiedad.
De nuevo el AJD al hacer la escritura de la propiedad.
Si se vende, los dueños habrán de pagar el IBI (Impuesto sobre Bienes Inmuebles).
Si se vende a partir de cierto valor, los dueños habrán de pagar el IP (Impuesto sobre Patrimonio).
Si esta compra fuera la segunda vivienda del propietario, tendrá que pagar IRPF,
Si se alquila, además del IBI y el IP, tendrán que pagar de nuevo IRPF.
Fuente: Fiscalidad y coste de uso de la vivienda en España (Domínguez y López, 2008)
Como la ciencia económica explica, los impuestos tienden desincentivar la actividad económica. Precisamente por eso se acostumbra a gravar tan salvajemente el tabaco o la gasolina. Dada la elevada carga fiscal a la que se somete a la actividad inmobiliaria, no es de extrañar que el sector de la vivienda quede estancado.
La Ley de Vivienda de 2023
La respuesta del gobierno español a la crisis de la vivienda ha sido la establecida por la Ley 12/2023 por el Derecho a la Vivienda, según la cual se establecen precios máximos a los alquileres en zonas tensionadas. Desde el modelo neoclásico estándar y, a su vez, desde la praxeología miseana, un precio máximo vinculante situado por debajo del precio de equilibrio puede generar un exceso de demanda y reducir la cantidad ofrecida. Traduzcamos esta verborrea con un ejemplo simple: si el precio de un piso de dos habitaciones es de 800€/mes y el gobierno establece el precio máximo en 500€/mes, a los propietarios de vivienda no les saldrá rentable alquilar a ese precio, asumiendo los riesgos de impago o desperfectos, los impuestos... por lo que optarán por vender la vivienda, dejarla vacía o pasarla a alquiler turístico (si no están regulados). El resultado será que la oferta de la vivienda, ya escasa, se reducirá todavía más.
En los mercados donde se aplican o amenazan con aplicar topes de precio, como las grandes ciudades como Barcelona o Madrid, la oferta de alquiler permanente ha caído entre un 30% y un 50%, desplazándose al alquiler por temporada, por habitaciones o a la venta directa (Rallo, 2025b).
6. Análisis final del problema de la vivienda
Veamos ahora los resultados de nuestro análisis en el punto 5:
Como hemos visto, el Estado español ha contribuido a una oferta de vivienda más rígida y a una menor presión competitiva en determinados mercados, es decir, a que una serie de propietarios no precisen de capacidad para restringir la oferta, sino que gracias a las trabas gubernamentales han podido aumentar drásticamente los precios al hacer que la demanda sea más inelástica. En resumen, se ha conseguido a través de:
La limitación del suelo finalista: Como hemos visto, el Estado ejerce una barrera de entrada a los nuevos proveedores de vivienda a través de inhabilitar el suelo. Este es el principal problema.
El infierno fiscal: con una recaudación de 52.000 millones de euros en impuestos anualmente, el Estado se ha encargado de desincentivar la oferta de vivienda continuadamente, aumentando así el margen para las subidas de precios.
El perro del hortelano: mientras se ha limitado la oferta privada, la oferta pública también ha disminuido desde las 80.000 hasta las menos de 10.000 Viviendas de Protección Oficial.
Destrucción de los mecanismos de competencia:
Anulación de la competencia potencial: Las licencias urbanísticas, los elevados impuestos, las trabas a la construcción y la inseguridad sobre el marco regulatorio funcionan como mecanismo para elevar los costes fijos y expulsar al pequeño promotor y al inversor individual.
Distorsión de precios relativos y Efecto Cantillon: la expansión monetaria ha inflado tanto los bienes de capital como las materias primas industriales, mientras que poco a poco se ha comido tanto el ahorro como los salarios estancados de la población.
Imposición de precios tope: según los principios de la cataláctica, fijar un precio por debajo del precio de equilibrio genera desabastecimiento. Las urbes han experimentado así una mayor reducción (entre un 30% y un 50%) de la oferta de vivienda.
Estos factores pueden generar rentas de escasez y reducir la presión competitiva, por lo que resulta más preciso hablar de una restricción que de un "precio de monopolio". Los "fondos buitre" no han nacido de la codicia capitalista, ni los especuladores son el resultado del "libre mercado". El problema de la vivienda puede ser perfectamente explicado mediante el modelo de monopolio austríaco, la teoría económica y una visión clara de los datos. Si los propietarios pueden elevar los precios tanto, no es porque el mercado se lo permita, sino que una parte de la explicación puede encontrarse en la escasez relativa de oferta causada por las restricciones que dificultan su expansión. Mientras la población sufre las consecuencias, el Estado no ha parado de lucrarse de este tipo de polémicas, permitiendo, paradójicamente, justificar leyes todavía más restrictivas sobre la vivienda, bajo la justificación de "defender el derecho a la vivienda" o "defender al consumidor".
Volviendo a la paradoja inicial, resulta trágico que el organismo que ostenta el monopolio de la violencia pretenda justificarse persiguiendo a presuntos "monopolios comerciales" en el libre mercado, mientras los mantiene y los perpetúa. Hoy asistimos al colapso del acceso a la propiedad para las generaciones futuras, la destrucción del ahorro y la creciente dependencia del poder estatal. Para devolver el equilibrio al mercado inmobiliario, debemos darnos cuenta de que el problema no son los propietarios ni los precios per se, sino la intervención indiscriminada del Estado en la economía.
7. Una última objeción
Antes de concluir el ensayo, demos espacio a un ejemplo clásico, el de Standard Oil, uno de los grandes trusts estadounidenses del siglo XIX. Standard Oil llegó a poseer el 90% del refino de petróleo en EEUU. Mantuvo una posición dominante durante 30 años, hasta que el Tribunal Supremo de Estados Unidos ordenó su disolución en 34 compañías independientes en 1911. No obstante, como Hazlitt ya nos advertía:
«El mal economista solo ve lo que se advierte de modo inmediato, mientras que el buen economista percibe más allá».
— Henry Hazlitt, La economía en una lección (1946/2024)
Si hacemos caso a la recomendación de Hazlitt, veremos más allá, sin necesidad de negar los hechos:
El papel de los ferrocarriles: Una parte de la ventaja competitiva de Standard Oil que le permitió copar el mercado en menos de 10 años, no provino de la nada. La firma Rockefeller llegó a acuerdos preferentes con compañías ferroviarias que, bajo concesiones estatales, subsidios y limitada competencia, le ofrecieron en 1868 una tarifa de un centavo por galón (42 centavos por barril), un descuento del 71% sobre la tarifa oficial. A finales de 1871, South Improvement Company llegó a un acuerdo que fijaba la tarifa oficial de 2,56 dólares por barril entre Cleveland y Nueva York, de los cuales Standard Oil recibía un reembolso de 1,06 dólares, por lo que, literalmente, recibían dinero de la competencia. Aun así, el acuerdo no llegó a hacerse efectivo. A comienzos de 1872, Rockefeller ya había adquirido, cerrado o llevado a la quiebra a 22 de las 26 refinerías de Cleveland, según la Library of Congress (2020). Ese mismo período estuvo marcado por la controversia en torno a la South Improvement Company y por las condiciones ferroviarias favorables que se habían negociado para determinados refinadores. El mecanismo solo pudo funcionar porque los ferrocarriles eran privilegios estatales.
La erosión de su cuota de mercado por competencia potencial y sustitutos: Lejos de sostener su pico histórico en el 90% de la cuota de mercado hacia 1880, para cuando el Tribunal Supremo declaró la disolución de la Standard Oil, en 1911, poseía aproximadamente el 60%, con al menos 147 nuevas refinerías competidoras operando dentro de los Estados Unidos. El detonante fue el yacimiento de Spindletop en Texas, el 10 de enero de 1901. Este pozo atrajo nuevas compañías como Texaco, Gulf Oil o Magnolia Petroleum, que rápidamente adquirieron una posición dominante sobre el yacimiento, dejando a Standard Oil fuera de los beneficios. Es un caso claro de lo que aquí se ha llamado "competencia potencial": bastó la aparición de un sustituto de la materia prima (petróleo texano barato y abundante) para que la posición de Standard se deteriorase de forma irreversible, años antes incluso de que se dictara sentencia contra ella.
Los precios: como ya hemos visto, el modelo neoclásico asume que el monopolista puede establecer los precios mediante la restricción de la oferta. No obstante, ya hemos visto una serie de factores antimonopolio que, incluso con la intervención estatal, afectan sobremanera a cualquier empresa. En este caso vemos un claro patrón: en 1865, el precio del galón de queroseno (principal producto de Standard Oil) era de 58 centavos, el cual pasó a 26 centavos en 1870, a 8 en 1880 y a cerca de 6 en 1897, momento en el que la compañía contaba con el 80% de cuota de mercado. El coste de refino de Standard Oil también se desplomó de casi 3 centavos en 1870 a 0,452 en 1885. El economista John S. McGee (1958), en la búsqueda de observar los detalles del caso judicial contra Standard Oil, publica Predatory Price Cutting: The Standard Oil (N.J.) Case, donde concluye que la caída sostenida de los precios era compatible con economías de escala y no encontró evidencia de que Standard Oil empleara precios predatorios.
La "captura del regulador": Recordemos el concepto de Stigler (1971) para este caso. Gabriel Kolko documentó en su The Triumph of Conservatism (1963) que buena parte de la regulación federal de finales del siglo XIX y principios del XX sobre los ferrocarriles (la Interstate Commerce Act de 1887, que creó la Interstate Commerce Commission, y más tarde la Elkins Act de 1903 y la Hepburn Act de 1906) fue impulsada activamente por las grandes compañías del sector. Buscaban, cabalmente, una regulación de tarifas mínimas que estabilizaba los precios y ponía fin a las guerras de tarifas que erosionaban sus márgenes, dificultando al mismo tiempo la entrada de rivales más pequeños que no podían negociar acuerdos similares.
Como vemos, el caso de Standard Oil, examinado en detalle, expone que su ascenso dependió en parte de privilegios ligados al sector ferroviario. Asimismo, su dominio fue erosionado por la competencia y los sustitutos, así como no pudieron establecer precios de monopolio; todo lo contrario, sus precios bajaron de forma sostenida gracias a genuinas ganancias de eficiencia, no como estrategia para expulsar rivales, tal y como concluyó McGee (1958). Es, si se quiere, un ejemplo más de cómo las grandes compañías encuentran sustento en el Estado, que de cómo el libre mercado genera "precios de monopolio".
Nota: recordamos al lector que el caso de la Standard Oil es historiográficamente mucho más complejo. La literatura sobre el tema presenta matices que este ensayo por sí mismo no presenta. La intención de este es, cabalmente, la de ilustrar la tesis del ensayo y exponer cómo este caso no puede ser tomado como el "ejemplo irrefutable" de que el libre mercado tienda a generar monopolios.
8. Aclaraciones finales
Quisiera recordar al lector que todo lo escrito en este ensayo está sujeto a debate; no solo porque nada es definitivo, ni porque sea importante fomentar un debate libre sobre estas cuestiones, sino porque la brevedad del ensayo no permite el rigor empírico suficiente para ciertas demostraciones. Además, este texto presenta una clara tesis contra la idea neoclásica de monopolio, que resumimos como:
El problema del concepto neoclásico de monopolio es que identifica como monopolio una posición de dominio sin demostrar que esta pueda mantenerse frente a la competencia. Para la perspectiva austríaca, lo relevante no es la concentración empresarial en sí, sino la existencia de barreras de entrada que permitan preservar artificialmente esa posición.
Por tanto, la neutralidad académica no es la que un texto de estas características exige. Ante todo, espero que la función fundamental de este ensayo, más allá de llegar a una conclusión taxativa y dogmática del mundo, permita ver una visión heterodoxa del canon económico y del discurso que hoy impera en el debate público. Cualquier objeción, réplica o duda fundamentada en la evidencia y el razonamiento es bienvenida.
9. Bibliografía
Akerlof, G. A. (1970). The Market for "Lemons": Quality Uncertainty and the Market Mechanism. The Quarterly Journal of Economics, 84(3), 488-500.
Baumol, W. J. (1982). Contestable Markets: An Uprising in the Theory of Industry Structure. The American Economic
Review, 72(1), 1-15.
BBVA Research. (2025). Restricciones a la oferta de vivienda en España (Observatorio Inmobiliario España). Servicio de Estudios del Banco Bilbao Vizcaya Argentaria.
Benegas Lynch (h), A. (1979). Fundamentos de Análisis Económico. Fundación Bolsa de Comercio, Buenos Aires.
Cantillon, R. (1959). Ensayo sobre la naturaleza del comercio en general (M. Sánchez Sarto, Trad.). Fondo de Cultura Económica. (Obra original publicada en 1755).
Coke, E. (1817). The Third Part of the Institutes of the Laws of England: Concerning High Treason, and Other Pleas of the Crown, and Criminal Causes. W. Clarke and Sons. (Obra original publicada en 1628).
Confederación Nacional de la Construcción. (2024).
Domínguez, J. M., & López, J. (2008). Fiscalidad y coste de uso de la vivienda en España. Papeles de Economía Española.
Glaeser, E. L., y Gyourko, J. (2003). The Impact of Building Restrictions on Housing Affordability. FRBNY Economic
Policy Review, 9(2), 21-39
Hayek, F. A. (1944). The Road to Serfdom (Camino de servidumbre). George Routledge & Sons.
Hayek, F. A. (1946). The Meaning of Competition. En Individualism and Economic Order. The University of Chicago Press.
Hazlitt, H. (2024). La economía en una lección (9.ª ed.). Laissez Faire Books. (Obra original publicada en 1946).
Instituto Nacional de Estadística (INE). (2024). Proyección de hogares 2024-2039 [Nota de prensa]. https://www.ine.es/dyngs/Prensa/PROH20242039.htm
Instituto Nacional de Estadística (INE). (2023). Censos de Población y Viviendas 2021: Resultados sobre hogares y viviendas [Nota de prensa]. https://www.ine.es/prensa/censo_2021_jun.pdf
Kolko, G. (1963). The Triumph of Conservatism: A Reinterpretation of American History, 1900-1916. Free Press of Glencoe.
Ley 2/2015, de 30 de marzo, de desindexación de la economía española. Boletín Oficial del Estado, 77, de 31 de marzo de 2015, pp. 27246-27258. https://www.boe.es/eli/es/l/2015/03/30/2
Ley 12/2023, de 24 de mayo, por el derecho a la vivienda. Boletín Oficial del Estado, 124, de 25 de mayo de 2023, pp. 71490-71556. https://www.boe.es/eli/es/l/2023/05/24/12
Library of Congress. (2020). Rockefeller: Making of a billionaire.
McGee, J. S. (1958). Predatory Price Cutting: The Standard Oil (N.J.) Case. The Journal of Law and Economics, 1, 137- 169.
Mises, L. v. (2011). La acción humana: Tratado de economía (J. Reig Albiol, Trad.; 10.ª ed.). Unión Editorial. (Obra original publicada en 1949).
OCDE. (2024). OECD Economic Surveys: Spain 2024. OECD Publishing.
Rallo, J. R. (2025a, 26 de enero). ¿Por qué no aumenta la oferta de vivienda en España? [Video]. YouTube. https://www.youtube.com/watch?v=-NGbCRyIIFU
Rallo, J. R. (2025b, 19 de julio). Cómo abaratar el precio de la vivienda en España [Video]. YouTube. https://www.youtube.com/watch?v=AimJTIu1DbI
Rothbard, M. N. (2009). Man, Economy, and State with Power and Market (2.ª ed. Scholar's). Ludwig von Mises Institute. (Obra original publicada en 1962).
Stigler, G. J. (1971). The theory of economic regulation. The Bell Journal of Economics and Management Science, 2(1), 3-21. https://doi.org/10.2307/3003160
Tirole, J. (1988). The Theory of Industrial Organization. MIT Press.
Unión Europea. (2024). Reglamento de Ejecución (UE) 2024/2754 de la Comisión, por el que se imponen derechos compensatorios definitivos sobre las importaciones de vehículos eléctricos de batería procedentes de la República Popular China. Diario Oficial de la Unión Europea.
Weber, M. (2019). La política como vocación (A. Francisco, Trad.). Alianza Editorial. (Obra original publicada en 1919).
Sobre el autor
Diego Araujo es un contribuyente de Cerna.
Estudiante de Economía en la USC, Premio Extraordinario de Bachillerato 2025 y ganador del Parlamento Xove 2026 (categoría universidad) junto a Héctor González Prego, reconocido además como Mejor Orador de la edición. Sus columnas nacen de una inquietud por entender el mundo desde la filosofía política, la economía, las ciencias políticas y el derecho, con un interés especial en el estudio de la libertad, además de artículos más técnicos centrados en el análisis político-filosófico, la economía austríaca y los fundamentos macro y microeconómicos.
Comentarios (0)
Todavía no hay comentarios. Sé el primero en compartir tu reflexión.
Debes iniciar sesión para unirte a la conversación.
Iniciar sesión